

 Zaloguj się




 Dzieje się!

Erbud płaci wysoką cenę za projekt MOD21. Miliardowe odpisy, ale rośnie nowy gigant OZE
Wycofanie się z budownictwa modułowego kosztowało Erbud ponad 285 mln zł. Spółka zamyka jednak nieudany projekt, poprawia marże i zmienia kierunek – po raz pierwszy więcej zarabia na odnawialnych źródłach energii niż na tradycyjnym budownictwie.


Z tego artykułu dowiesz się…
- Jak wycofywanie się z działalności modułowej MOD21 wpłynęło na wyniki finansowe i kondycję Erbudu.
- Dlaczego przy spadających przychodach spółka poprawia marże, choć jej zyski operacyjne pozostają niższe niż przed rokiem.
- Jak energetyka i przemysł zmieniają strukturę biznesu Erbudu oraz jego perspektywy na kolejne lata.
Audio generowane przez AI. Może zawierać błędy.
Erbud poprawił rentowność w III kw. 2026 r., choć jego przychody wyraźnie spadły. Wycofanie się z budownictwa modułowego MOD21 przyniosło jednak grupie stratę liczoną w setkach milionów złotych. Jednocześnie energetyka po raz pierwszy wyprzedziła tradycyjne budownictwo kubaturowe pod względem kwartalnej sprzedaży.
Grupa osiągnęła w minionym kwartale 679,4 mln zł przychodów, o 22 proc. mniej niż rok wcześniej. Mimo spadku sprzedaży marża EBITDA wzrosła z 5,5 do 6,5 proc., a zysk netto z działalności kontynuowanej wyniósł 22,8 mln zł, wobec 20,9 mln zł przed rokiem.
 Wykres interaktywny
Znacznie słabiej wygląda jednak bilans całych dziewięciu miesięcy. Przychody grupy zmniejszyły się o 17 proc., do 1,93 mld zł, a zysk operacyjny spadł z 68,1 do 49 mln zł. Działalność kontynuowana przyniosła 25,6 mln zł zysku netto, o 27 proc. mniej niż rok wcześniej.
Największe obciążenie wiązało się z wygaszaniem działalności MOD21. Strata netto z działalności zaniechanej sięgnęła 285,9 mln zł. Po jej uwzględnieniu grupa wykazała skonsolidowaną stratę netto w wysokości 260,3 mln zł.
Warto wiedzieć
Czym był MOD21?
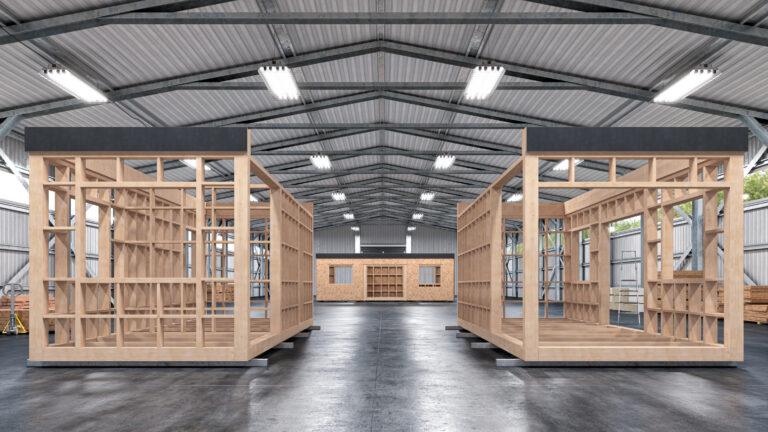
MOD21 to rozwijany od 2021 r. przez Grupę Erbud segment budownictwa modułowego, oparty na produkcji prefabrykowanych elementów i całych modułów z drewna. Powstawały one w fabryce w Ostaszewie pod Toruniem, a następnie były montowane na placach budowy.
Technologia miała służyć przede wszystkim realizacji hoteli, akademików i budynków użyteczności publicznej, głównie na rynku niemieckim. W sierpniu 2026 r. Erbud zdecydował o zakończeniu działalności w tym segmencie.
Wykres interaktywny MOD21. Kosztowny koniec ambitnego projektu
Decyzja o wycofaniu się z budownictwa modułowego została ogłoszona w sierpniu 2026 r. Erbud zdecydował o zaprzestaniu dalszego inwestowania w MOD21 i rozpoczął wygaszanie działalności tego segmentu w Polsce oraz Niemczech. Zrezygnował tym samym z przedsięwzięcia, które miało być jednym z ważnych kierunków rozwoju grupy.
Spółka szacowała, że zamknięcie segmentu i odpisy związane z utratą wartości aktywów obniżą skonsolidowany wynik o około 231 mln zł. Większość korekt miała charakter niegotówkowy. Strata netto z działalności zaniechanej po dziewięciu miesiącach okazała się jednak wyższa, choć nie należy utożsamiać jej wyłącznie z jednorazowymi odpisami.
Konsekwencje decyzji wykraczały poza rachunek zysków i strat. Na koniec września kapitał własny grupy wynosił 305 mln zł, wobec 572,7 mln zł na koniec 2025 r. Odpisy związane z MOD21 doprowadziły również do naruszenia części kowenantów finansowych. Erbud uzgodnił z instytucjami finansującymi zmiany zasad ich weryfikacji, pozwalające wyłączyć określone jednorazowe skutki wygaszania segmentu.
Proces wychodzenia z biznesu modułowego nie jest jeszcze całkowicie zakończony. Grupa nadal poszukuje nabywcy zakładu produkcyjnego, a odzyskanie części kapitału z tej inwestycji pozostaje jednym z elementów porządkowania sytuacji finansowej.
– Zamknięcie MOD21 nie oznaczało powrotu do starej formuły. Przeciwnie, dzisiejsza Grupa jest znacznie bardziej zdywersyfikowana niż kilka lat temu. Mamy mocną kubaturę, ONDE, działające już nie tylko w wietrze i fotowoltaice, ale także w magazynach energii, energetyce zawodowej i usługach bilansujących sieć, oraz rentowny biznes usług dla przemysłu – mówi Dariusz Grzeszczak, prezes Erbudu.
Marże rosną, ale zyski operacyjne nadal są niższe
W III kw. 2026 r. zysk brutto ze sprzedaży wyniósł 66 mln zł, wobec 75,9 mln zł rok wcześniej. Jednocześnie marża brutto wzrosła z 8,8 do 9,7 proc., a marża operacyjna z 4,2 do 5 proc.
Poprawa procentowych wskaźników rentowności nie przełożyła się jednak na wzrost nominalnych wyników operacyjnych. EBITDA z działalności kontynuowanej spadła z 47,2 do 44,5 mln zł, natomiast EBIT z 36 do 33,6 mln zł. Wzrost zysku netto wynikał między innymi z mniejszych obciążeń finansowych i strat jednostek wycenianych metodą praw własności.
W ujęciu dziewięciomiesięcznym EBITDA zmniejszyła się ze 100,6 do 83,6 mln zł, czyli o około 17 proc., a EBIT spadł o 28 proc. Marża brutto ze sprzedaży poprawiła się nieznacznie, z 8,5 do 8,7 proc.
– Dzisiaj dużo bardziej interesuje nas, ile naprawdę zarabiamy na każdej złotówce przychodu i jakie ryzyko bierzemy na siebie. W III kwartale 2026 roku przy 679 mln zł sprzedaży osiągnęliśmy 44,5 mln zł EBITDA i 22,8 mln zł zysku netto z działalności kontynuowanej. Marża EBITDA wzrosła do 6,5 proc. To jest konsekwencja bardzo świadomej decyzji: nie kupujemy skali. Kupujemy bezpieczeństwo przyszłych wyników – wyjaśnia Dariusz Grzeszczak.
Wyniki wskazują więc na poprawę rentowności sprzedaży, ale jeszcze nie na trwałe odbudowanie zysków. Jeden dobry kwartał nie przesądza o odwróceniu trendu, szczególnie że wyniki dziewięciomiesięczne pozostają słabsze od ubiegłorocznych.
OZE po raz pierwszy wyprzedza budownictwo kubaturowe
Jedną z najważniejszych zmian w strukturze Erbudu jest rosnąca rola energetyki. W III kwartale przychody segmentu OZE, realizowanego przez ONDE, wyniosły 276 mln zł. Były o 5 proc. wyższe niż rok wcześniej i odpowiadały za 40,6 proc. sprzedaży całej grupy, wobec 30,3 proc. przed rokiem.
OZE wypracowało również 19,5 mln zł zysku operacyjnego, czyli 58 proc. kwartalnego EBIT grupy. Marża operacyjna segmentu wyniosła 7,1 proc. Po raz pierwszy jego przychody przewyższyły sprzedaż budownictwa kubaturowego, która wyniosła 252 mln zł.
– Najbardziej symboliczny dla mnie jest moment, w którym w trzecim kwartale OZE po raz pierwszy wyprzedziło kubaturę pod względem przychodów. Nie dlatego, że kubatura przestaje być dla nas ważna. Jest i pozostanie jednym z fundamentów Erbudu, ale Grupa nie jest już przede wszystkim firmą kubaturową z kilkoma dodatkowymi biznesami. Powstała znacznie bardziej zbalansowana struktura – wskazuje Dariusz Grzeszczak.
Rosnący udział OZE w sprzedaży grupy nie oznacza jednak, że ONDE poprawia wyniki w całym 2026 r. Po dziewięciu miesiącach EBITDA spółki wyniosła 30,8 mln zł, wobec 42,9 mln zł rok wcześniej, a zysk netto zmniejszył się z 18 do 7,6 mln zł.
Kubatura pod presją. Erbud wybiera rentowność zamiast skali
Pomimo rosnącej roli energetyki budownictwo kubaturowe pozostaje największą częścią grupy w ujęciu dziewięciomiesięcznym. Jego przychody wyniosły 943,8 mln zł, wobec 1,215 mld zł rok wcześniej, co oznacza spadek o ponad 22 proc.
Słabsza sprzedaż wynikała między innymi z trudnych warunków pogodowych na początku roku i ograniczonej liczby atrakcyjnych projektów. Erbud prowadzi również bardziej selektywną politykę ofertową, rezygnując z kontraktów, których potencjalna rentowność nie rekompensuje podejmowanego ryzyka.
Po trzech kwartałach marża EBIT w kubaturze wzrosła z 1,5 do 1,7 proc., a w samym III kwartale poprawiła się z 1,9 do 2,7 proc. Jednocześnie kwartalny zysk operacyjny segmentu zmniejszył się z 8,4 do 6,7 mln zł.
– W kubaturze świadomie nie rywalizujemy z konkurencją skalą sprzedaży – koncentrujemy się na rentowności i jakości realizowanych kontraktów. Dla mnie lepszy Erbud to nie Erbud, który buduje najwięcej. To Erbud, który na tym, co buduje, potrafi zdrowo zarabiać. Po doświadczeniach ostatnich lat jesteśmy pod tym względem dużo bardziej zdyscyplinowani – podkreśla Dariusz Grzeszczak.
Na trudną sytuację rynku wskazuje również Bartłomiej Sosna, ekspert rynku budowlanego w firmie badawczej Spectis. Jego zdaniem tegoroczne ożywienie okazało się słabsze od oczekiwań, szczególnie w tradycyjnym budownictwie kubaturowym.
– Konkurencja w tym stosunkowo prostym do realizacji segmencie jest ogromna – Erbud o duże zlecenia kubaturowe konkuruje nie tylko z takimi ogólnopolskimi podmiotami jak Budimex, Unibep, Mirbud, Porr, Strabag, Adamietz czy Skanska, ale przede wszystkim z kilkudziesięcioma mniejszymi podmiotami obecnymi na poszczególnych rynkach lokalnych – zauważa Bartłomiej Sosna.
Dodatkowym wyzwaniem dla niezależnych generalnych wykonawców jest rozwój własnych struktur wykonawczych w grupach deweloperskich, co ogranicza liczbę zamówień dostępnych na otwartym rynku.
Przemysł trzecim filarem. Polska radzi sobie lepiej niż Niemcy
Trzecim obszarem działalności Erbudu są usługi dla przemysłu, świadczone przede wszystkim w Polsce i Niemczech. Obejmują między innymi utrzymanie instalacji, remonty i specjalistyczne prace technologiczne.
Po dziewięciu miesiącach łączne przychody segmentu wyniosły 421 mln zł, o około 10 proc. mniej niż rok wcześniej, głównie za sprawą słabszej koniunktury w Niemczech.
Lepiej wyglądała działalność krajowa. Przychody wzrosły o 4,4 proc., do 182,2 mln zł, a zysk operacyjny zwiększył się o 57 proc., do 10 mln zł. Marża EBIT poprawiła się z 3,7 do 5,5 proc. Perspektywy dla wykonawców przemysłowych wiążą się nie tylko z budową nowych zakładów, ale również z modernizacją istniejących instalacji i infrastruktury energetycznej.
– Nie dziwi więc bardziej dynamiczny zwrot grupy Erbud w kierunku energetyki i przemysłu, gdzie skomplikowanych i wysokomarżowych zadań inwestycyjnych jest coraz więcej, a konkurencja dużo niższa. Długoterminowy krajowy potencjał inwestycyjny tych segmentów jest bardzo obiecujący – ocenia Bartłomiej Sosna.
Z raportu Spectis „Budownictwo energetyczno-przemysłowe w Polsce 2027–2032” wynika, że łączna wartość ponad 500 największych realizowanych i planowanych inwestycji energetycznych oraz przemysłowych przekracza 600 mld zł. Dla wykonawców szczególnie istotne mogą być projekty średniej wielkości, dotyczące między innymi sieci elektroenergetycznych, magazynów energii i instalacji przemysłowych.
Tak duża wartość planowanych przedsięwzięć nie oznacza oczywiście, że wszystkie zostaną zrealizowane w zakładanych terminach. Pokazuje jednak skalę potencjalnego rynku, na którym Erbud chce zwiększać obecność.
Portfel zamówień rośnie. Energetyka niemal dogoniła kubaturę
Po dziewięciu miesiącach 2026 r. wartość nowych kontraktów pozyskanych przez Erbud osiągnęła 2,8 mld zł, o 40 proc. więcej niż rok wcześniej. W samym III kwartale grupa podpisała umowy warte ponad miliard złotych.
Portfel zamówień zewnętrznych grupy, liczony wraz z Olmeksem przejętym formalnie 1 października 2026 r., sięgnął około 3,6 mld zł. To o ponad połowę więcej niż rok wcześniej.
Kontrakty kubaturowe odpowiadały za około 1,6 mld zł. Niemal tyle samo przypadało na OZE i energetykę zawodową, a około 310 mln zł na usługi dla przemysłu.
Ważnym elementem zmiany jest przejęcie przez ONDE spółki Olmex, specjalizującej się w budowie stacji elektroenergetycznych. Jej portfel zamówień wynosił około 360 mln zł.
– Po MOD21 chcieliśmy zbudować Erbud mniej zależny od jednego rynku. Dzisiaj po raz pierwszy tak wyraźnie widać ten model nie tylko w prezentacji strategicznej, ale w realnym portfelu zamówień i wynikach – mówi Dariusz Grzeszczak.
Większy portfel poprawia widoczność przyszłych przychodów, lecz nie daje gwarancji zysków. Znaczenie będą miały rentowność podpisanych kontraktów, tempo ich realizacji oraz koszty finansowania.
Wykres interaktywny ONDE odbija po słabym półroczu
Po trudnym początku roku ONDE, kontrolowana przez Erbud spółka giełdowa, wyraźnie poprawiła wyniki w III kwartale 2026 r. Jej skonsolidowane przychody wyniosły 277,3 mln zł, o 3 proc. więcej niż rok wcześniej i 44 proc. więcej niż w poprzednim kwartale. EBITDA sięgnęła 24,1 mln zł, a zysk netto 12,6 mln zł.
To dane z raportu grupy ONDE. W sprawozdawczości segmentowej Erbudu przychody OZE wynoszą 276 mln zł, co wynika z odmiennego zakresu prezentowanych wyników.
– Trzeci kwartał potwierdził odbicie, na które pracowaliśmy po trudnej pierwszej połowie 2026 roku. Przychody wróciły na wysoki poziom, rentowność EBITDA wzrosła z ok. 2 proc. w pierwszym półroczu do niemal 9 proc., a zysk operacyjny sięgnął 20 mln zł – mówi Paweł Przybylski, prezes ONDE.
Odbicie nie zdołało jednak całkowicie odrobić strat względem ubiegłego roku. Po dziewięciu miesiącach przychody ONDE spadły o 11 proc., do 568,6 mln zł, EBITDA zmniejszyła się z 42,9 do 30,8 mln zł, a zysk netto z 18 do 7,6 mln zł.
Na perspektywy spółki wpływa za to rekordowy portfel zamówień. Jego wartość, wraz z Olmeksem, wynosi około 1,68 mld zł, ponad czterokrotnie więcej niż przed rokiem. Około 1,02 mld zł stanowią zlecenia dotyczące fotowoltaiki i magazynów energii, a 258 mln zł przypada na farmy wiatrowe.
Magazyny energii, Orlen i ekspansja zagraniczna
Spółka ma obecnie kontrakty na bateryjne magazyny energii o łącznej mocy przekraczającej 1,6 GW i wartości ponad 550 mln zł.
Największym wydarzeniem III kwartału była transakcja z podmiotem z Grupy Orlen, dotycząca projektów wiatrowych i fotowoltaicznych w Kazimierzu Biskupim o łącznej mocy 216 MW. Jej wartość sięgnęła niemal 500 mln zł, w tym 437,2 mln zł za generalne wykonawstwo – to największy taki kontrakt w historii ONDE.
Transakcję przeprowadzono w formule develop-sell-build, łączącej sprzedaż przygotowanego projektu z umową na jego realizację.
– Zgodnie z naszą strategią chcemy sprzedawać rozwijane projekty OZE łącznie z umową na generalne wykonawstwo. To pozwala nam maksymalizować marżę i zapewniać klientom kompleksową usługę – wyjaśnia Marek Marzec, wiceprezes ONDE.
Dzięki temu ONDE może zarabiać zarówno na przygotowaniu projektów energetycznych, jak i na ich późniejszej budowie. Taki model ma zwiększać udział własnych przedsięwzięć w portfelu realizowanych kontraktów.
ONDE rozwija również działalność zagraniczną. W lipcu 2026 r. pozyskała pierwszy kontrakt na farmę wiatrową w Rumunii, a po zakończeniu III kwartału kolejne zlecenie na Litwie. Łącznie realizuje siedem zagranicznych projektów o wartości blisko 70 mln euro.
Olmex daje ONDE dostęp do inwestycji sieciowych
Przejęcie Olmeksu umożliwia ONDE wejście w segment budowy i modernizacji infrastruktury elektroenergetycznej. Przejęta spółka obsługuje między innymi PSE, elektrownie i przedsiębiorstwa przemysłowe. Jej szacowane przychody za rok obrachunkowy zakończony we wrześniu 2026 r. wyniosły 155 mln zł, a EBIT 9 mln zł.
Działalność Olmeksu uzupełnia kompetencje ONDE w budowie farm wiatrowych, instalacji fotowoltaicznych i magazynów energii o infrastrukturę niezbędną do przyłączania i przesyłania energii. Spółka rozwija także usługi bilansowania systemu elektroenergetycznego, pozwalające zarządzać elastycznością rozproszonych źródeł energii i odbiorców.
– Przejęcie Olmeksu to bilet wstępu do tego olbrzymiego, perspektywicznego segmentu. Chcemy wykorzystać tę szansę na skokowy rozwój Grupy, jednocześnie realizując towarzyszącą nam zawsze ideę dywersyfikacji działalności – wskazuje Paweł Przybylski.
Erbud liczy więc na rozwój działalności energetycznej nie tylko dzięki kolejnym farmom OZE, ale również inwestycjom w sieci, magazynowanie energii i usługi dla energetyki konwencjonalnej.
Rosnący portfel kontraktów zwiększa możliwości rozwoju spółki. Najważniejsze będzie jednak przełożenie nowych zamówień na trwałą poprawę zysków i przepływów pieniężnych.
Bilans po MOD21. Zadłużenie pozostaje wyzwaniem
Na koniec września dług netto Erbudu wynosił 214,5 mln zł, wobec 55,4 mln zł na koniec 2025 r. Wskaźnik długu netto do EBITDA za ostatnie 12 miesięcy, skorygowanej o zdarzenia jednorazowe, wyniósł 1,8.
W porównaniu z końcem czerwca zadłużenie netto spadło jednak z 238,4 mln zł. Zarząd zapowiada dalszą jego redukcję, docelowo do 100–150 mln zł.
Grupa dysponowała 189,3 mln zł środków pieniężnych i ich ekwiwalentów wykazanych w bilansie działalności kontynuowanej. Po uwzględnieniu środków przypisanych do działalności zaniechanej kwota wynosiła około 197,4 mln zł. Łącznie z dostępnym finansowaniem spółka szacowała płynność na około 260 mln zł.
Zakończenie inwestowania w MOD21 istotnie osłabiło kapitały własne. Choć większość odpisów miała charakter księgowy, naruszenie kowenantów wymagało uzgodnień z bankami.
Ważnym elementem tych porozumień było czasowe wyłączenie jednorazowych skutków MOD21 z obliczania części wskaźników finansowych. W umowach z mBankiem Erbud zobowiązał się ponadto, że dalsze dokapitalizowanie podgrupy MOD21 do końca I kwartału 2027 r. nie przekroczy 37 mln zł bez zgody banku.
Sytuacja finansowa grupy pozostaje więc bardziej złożona, niż sugerowałaby sama poprawa kwartalnych marż. Erbud musi odbudowywać kapitały, ograniczać zadłużenie i zakończyć proces wycofywania się z nierentownej działalności modułowej. Jednocześnie liczy, że nowa struktura biznesu pozwoli mu stabilniej zarabiać na energetyce, kubaturze i usługach przemysłowych.
– Wszystkie trzy podstawowe obszary działalności są rentowne, mamy 3,6 mld zł portfela zamówień, a tylko w trzecim kwartale podpisaliśmy kontrakty warte ponad miliard złotych. To daje komfort, którego nie mieliśmy jeszcze niedawno. Możemy mniej czasu poświęcać na tłumaczenie przeszłości, a więcej na to, gdzie chcemy być za trzy czy pięć lat – podsumowuje Dariusz Grzeszczak.
Najważniejszym sprawdzianem strategii będzie jednak nie sam wzrost portfela zamówień, lecz jego przełożenie na zyski, gotówkę i stopniową odbudowę bilansu. To od tych wyników zależy, czy poprawa rentowności okaże się trwała.

Główne wnioski
- MOD21 mocno obciążył wyniki i osłabił bilans Erbudu. Strata z działalności zaniechanej sięgnęła 285,9 mln zł, a skonsolidowany wynik netto grupy po dziewięciu miesiącach wyniósł minus 260,3 mln zł. Kapitały własne istotnie się zmniejszyły, a grupa musiała uzgodnić z instytucjami finansowymi zmiany zasad weryfikacji kowenantów.
- Erbud stawia na marże zamiast skali. W III kwartale przychody spadły o 22 proc., ale marża EBITDA wzrosła do 6,5 proc. Jednocześnie nominalny wynik operacyjny pozostał niższy niż rok wcześniej. Poprawa rentowności sprzedaży nie oznacza więc jeszcze trwałej odbudowy wyników.
- Energetyka staje się drugim fundamentem grupy. OZE po raz pierwszy wyprzedziło kubaturę pod względem kwartalnych przychodów. Portfel zamówień zewnętrznych Erbudu, liczony wraz z Olmeksem przejętym formalnie 1 października 2026 r., wzrósł do około 3,6 mld zł. Największą szansą jest rozwój inwestycji energetycznych i infrastruktury sieciowej. Wyzwaniem pozostaje przełożenie rosnącej liczby kontraktów na zyski i przepływy pieniężne.
