

 Zaloguj się




 Dzieje się!
 Udostępnij przez e-mail
Złoty traci po wybuchu wojny z Iranem. Dolar podrożał już o blisko 8 proc.
 Wykres interaktywny
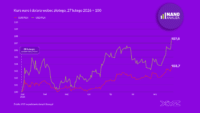
Złoty traci więcej wobec dolara niż euro
Od wybuchu wojny z Iranem złoty wyraźnie osłabił się zarówno wobec dolara, jak i euro. Skala zmian była jednak bardzo różna. Przyjmując kursy z 27 lutego 2026 r. za 100, kurs USD/PLN wzrósł do 107,6. Oznacza to osłabienie złotego wobec dolara o 7,6 proc. W przypadku euro wzrost kursu był znacznie mniejszy – EUR/PLN osiągnął 103,7, czyli złoty stracił wobec wspólnej waluty 3,7 proc.
Różnica zaczęła być widoczna już w pierwszych dniach konfliktu. Wówczas dolar umocnił się wobec złotego znacznie silniej niż euro. Po przejściowym odwróceniu tego ruchu w kwietniu od czerwca ponownie następowała wyraźna deprecjacja złotego, szczególnie wobec dolara. Pod koniec września różnica między zmianą USD/PLN i EUR/PLN była największa w całym analizowanym okresie.
Szersza perspektywa i przyczyny ruchu
W szerszej perspektywie obecne osłabienie złotego oznacza przede wszystkim oddanie części wcześniejszego umocnienia polskiej waluty. Szczególnie dobrze widać to w przypadku dolara. Jeszcze na początku 2025 r. USD/PLN przekraczał 4,10 zł, a na początku 2026 r. spadł poniżej 3,60 zł. Mimo wyraźnego wzrostu od wybuchu wojny z Iranem kurs dolara pozostaje więc wciąż niższy niż przez znaczną część 2024 i 2025 r. W przypadku euro wcześniejsze umocnienie złotego było mniejsze, dlatego obecny wzrost EUR/PLN doprowadził kurs znacznie bliżej poziomów obserwowanych na początku 2024 r. Po zakończeniu sesji na polskiej giełdzie w czwartek 24 września dolar oscylował wokół poziomu 3,85 zł, a euro – 4,38 zł.
Wykres interaktywny Ostatnie osłabienie złotego można wiązać przede wszystkim ze wzrostem globalnej awersji do ryzyka po wybuchu wojny z Iranem oraz ze wzrostem cen surowców energetycznych. Szczególnie mocne osłabienie wobec dolara wynika także z jego roli jako bezpiecznej przystani oraz wzrostu amerykańskich stóp procentowych i rentowności obligacji. Polska waluta znalazła się więc pod podwójną presją – jako waluta rynku wschodzącego oraz waluta kraju będącego importerem energii.
Znaczenie miały również różnice w polityce banków centralnych. Jeszcze na początku marca NBP obniżył stopę referencyjną o 0,25 pkt proc. do 3,75 proc. We wrześniu Fed podniósł je o 0,25 pkt proc., a podobny ruch wykonał EBC – po raz drugi od lutego – reagując na utrzymującą się presję inflacyjną. Rosnące stopy procentowe za granicą, przy wcześniejszej obniżce stóp w Polsce, zmniejszały relatywną atrakcyjność aktywów w złotych i mogły dodatkowo sprzyjać osłabieniu polskiej waluty.
Słabszy złoty może podbić inflację
Jakie efekty ma osłabienie naszej waluty? Słabszy złoty oznacza, że za towary i surowce sprowadzane z zagranicy trzeba płacić więcej. Z czasem część tych dodatkowych kosztów firmy przenoszą na klientów w postaci wyższych cen.
Badania NBP wskazują, że 1-procentowa deprecjacja nominalnego efektywnego kursu złotego może w horyzoncie około roku podnosić poziom cen konsumpcyjnych o ok. 0,09 proc. Przy deprecjacji rzędu 5–6 proc. (jeśli uśrednimy zmiany względem dolara i euro) oznaczałoby to wzrost poziomu CPI o około 0,5 proc. Efekt nie pojawia się jednak od razu, lecz narasta w kolejnych kwartałach. Szacunek ten należy traktować orientacyjnie. Badania NBP dotyczą bowiem efektywnego kursu złotego wobec koszyka walut partnerów handlowych, a nie wyłącznie kursów euro i dolara.
Optyka XYZ
Z jednej strony osłabienie złotego może poprawiać konkurencyjność cenową polskich produktów na rynkach zagranicznych. Towary, których koszty produkcji ponoszone są głównie w złotych, stają się relatywnie tańsze dla zagranicznych odbiorców. A to może zwiększać popyt na polski eksport. Efekt ten jest jednak słabszy w przypadku przedsiębiorstw w dużym stopniu korzystających z importowanych surowców i komponentów, których koszt wraz z osłabieniem złotego rośnie.
Z drugiej strony słabszy złoty zwiększa wyrażoną w krajowej walucie wartość zadłużenia zagranicznego oraz koszty jego obsługi. Może mieć również znaczenie dla decyzji RPP o ewentualnych podwyżkach stóp procentowych. Jeżeli osłabienie złotego okaże się trwałe, będzie dodatkowym czynnikiem zwiększającym presję inflacyjną. Tym samym stanie się argumentem przemawiającym za bardziej restrykcyjną polityką pieniężną.