

 Zaloguj się




 Dzieje się!
Nerwowo na rynkach, ale gospodarka wciąż w dobrej kondycji. Ekonomiczne podsumowanie miesiąca
Przemysł i konsumpcja rosną w Polsce w tempie ponad 3 proc. r/r, a inflacja spadła do górnej granicy celu NBP. Na rynkach finansowych robi się jednak nerwowo: złoty słabnie, a do tego wróciło ryzyko polityczne.


Z tego artykułu dowiesz się…
- Jak polska gospodarka radzi sobie z wysokimi cenami energii i który sektor jest w najsłabszej kondycji.
- Dlaczego inflacja spadła w październiku i czy RPP ma powody do zmiany stóp procentowych.
- Co stoi za słabnięciem złotego i dlaczego spór wokół NBP może być dla rynków groźniejszy niż konflikt o TK.
Audio generowane przez AI. Może zawierać błędy.
Na początku każdego miesiąca analizujemy kondycję polskiej gospodarki, koncentrując się na głównych wskaźnikach makroekonomicznych oraz zachowaniu rynków finansowych. Dane ze sfery realnej pochodzą z września 2026 r., natomiast obserwacje dotyczące rynków finansowych z października 2026 r.
 Wykres interaktywny
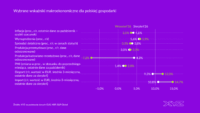
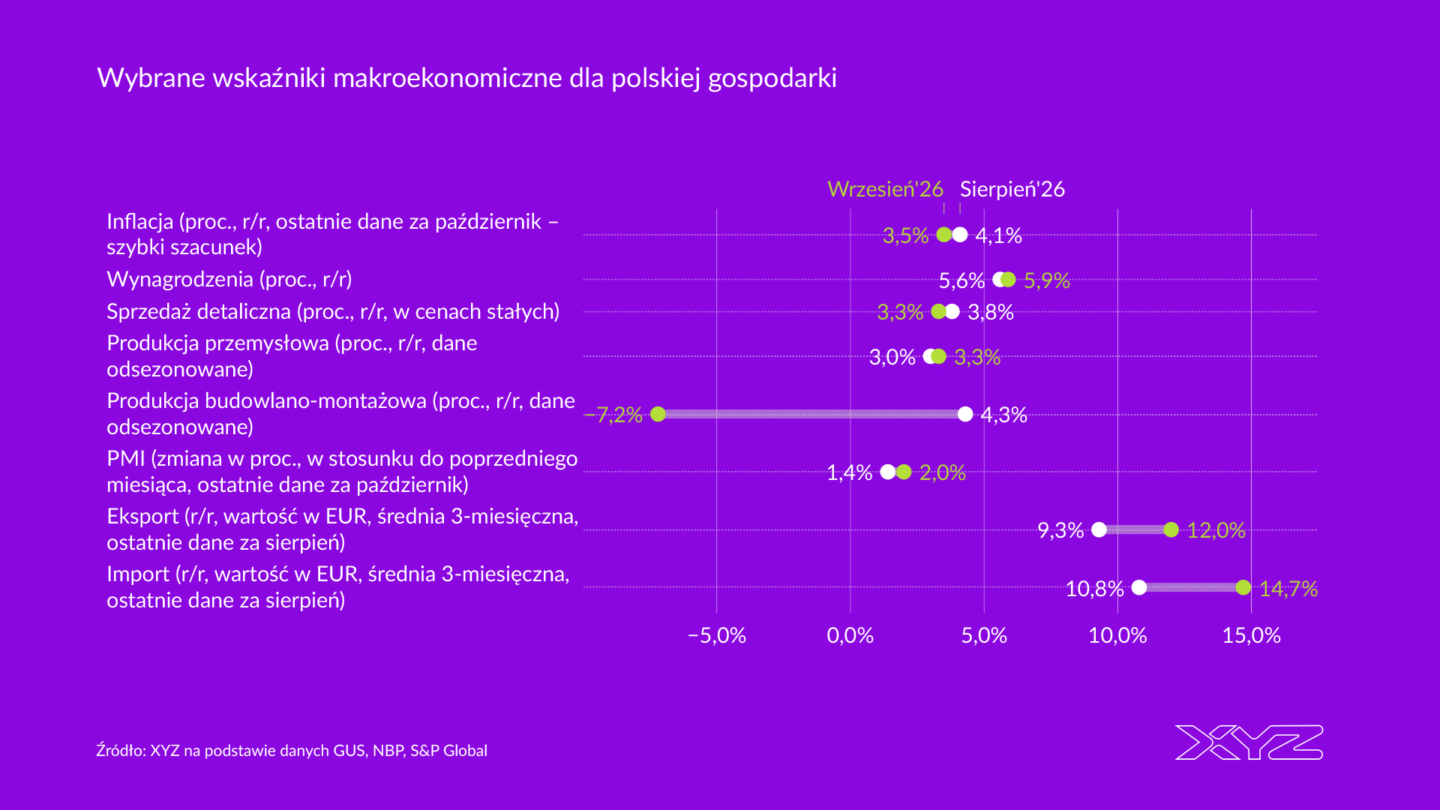
Dane, które w ostatnim miesiącu napłynęły z gospodarki, są dosyć pozytywne. Sprzedaż detaliczna i produkcja przemysłowa wzrosły o 3,3 proc. r/r, co jest dobrym wynikiem. To pokazuje, że – odpowiednio konsumenci oraz przemysł – pozostają na razie dosyć odporni na wyższe ceny energii. Pozytywny jest również dwucyfrowy wzrost eksportu w ostatnich miesiącach. W okresie od czerwca do sierpnia wzrósł on o 12 proc. r/r.
Sfera realna: przemysł i konsumpcja pozostają mocne, budowlanka w dołku
Rysą na dobrej sytuacji gospodarczej jest słaba sytuacja w budownictwie. We wrześniu produkcja budowlano-montażowa spadła aż o 7,2 proc. r/r. Aktywność obniżyła się we wszystkich trzech obszarach sektora. Z jednej strony to efekt pogorszenia sytuacji na rynku nieruchomości i niższego popytu. Z drugiej – wiele z zapowiedzianych dużych inwestycji infrastrukturalnych utknęło gdzieś na etapie planowania. Zamiast budowlanego boomu na razie obserwujemy stagnację.
Inflacja w dół, stopy raczej bez zmian
Wykres interaktywny Pozytywną informacją z realnej gospodarki jest też obniżenie się inflacji. W październiku według szybkiego szacunku GUS wyniosła ona 3,5 proc. r/r, a więc znalazła się na granicy celu inflacyjnego NBP. To spadek z poziomu 4,1 proc. we wrześniu. Jest to wynik reaktywacji programu CPN (Ceny Paliw Niżej), czyli niższych stawek podatku VAT i akcyzy na paliwo, a także ustalania cen maksymalnych.
Sama inflacja bazowa, czyli po wyeliminowaniu cen energii i żywności, obniżyła się w październiku do 2,8-2,9 proc. Oznacza to, że presja cenowa w pozostałych kategoriach towarów i usług stopniowo słabnie.
Wykres interaktywny Jednocześnie dane o wzroście wynagrodzeń pokazują, że na razie nie widać ryzyka nakręcania się tzw. spirali płacowo-cenowej. Nominalne wynagrodzenia w sektorze przedsiębiorstw we wrześniu wzrosły o 5,9 proc. r/r, podobnie jak w poprzednich miesiącach. Innymi słowy, na razie pracodawcy nie są skłonni do zwiększania skali podwyżek w odpowiedzi na wyższą inflację. To dobra wiadomość z punktu widzenia stabilności cen, bo sprawia, że wyższe ceny mają mniejszą przestrzeń, by rozlać się po gospodarce.
Wszystko to sprawia, że RPP ma sporo argumentów, żeby na razie utrzymać stopy procentowe na obecnym poziomie.
Perspektywy na 2027 r.
Polska gospodarka jest cały czas w dobrej kondycji, choć wiele wskazuje na to, że przyszły rok może być trudniejszy. Ceny nośników energii pozostają bardzo wysokie – baryłka ropy Brent kosztuje obecnie ok. 105 dolarów za baryłkę. Z kolei gaz na giełdzie w Holandii (benchmark dla cen w Europie) dochodzi do 100 euro za MWh, co jest najwyższym poziomem od końca 2022 r. To będzie się przekładało na zwiększoną presję inflacyjną w Polsce, nawet jeśli nadal będzie obowiązywał program osłonowy w postacie CPN.
Na to może nałożyć się słabszy popyt wewnętrzny. Umiarkowany wzrost płac, który jest korzystny z punktu widzenia inflacji, powoduje, że wolno rosną wynagrodzenia realne. A to z kolei sprawia, że gospodarstwa domowe mają bardzo ograniczoną przestrzeń do zwiększania konsumpcji. Do tego deficyt finansów publicznych jest już zaplanowany na podobnym poziomie jak w tym roku, więc z tej strony również nie będzie już żadnego dodatkowego impulsu. Gospodarka wciąż powinna się rozwijać, ale tempo może spowolnić.
Sfera finansowa: osłabienie złotego i ryzyko polityczne
Wykres interaktywny Nerwową sytuację widać na rynkach finansowych. W październiku obserwowaliśmy kontynuację trendu osłabienia złotego. Euro umocniło się wobec polskiej waluty o 1 proc., a dolar o 2,5 proc. Główne indeksy znajdowały się w trendzie bocznym, a indeks sWIG80 reprezentujący małe spółki spadł o 3,3 proc.
W końcówce miesiąca na krajową scenę wróciło ryzyko polityczne. W piątek 30 października już po zamknięciu sesji, eskalował spór wokół Trybunału Konstytucyjnego. Dane za październik nie pokazują więc jeszcze reakcji rynków. W poniedziałek euro kosztowało ponad 4,42 zł, najwięcej od niemal trzech lat, a WIG20 stracił na zamknięciu 0,7 proc. Rynek obligacji zareagował na razie spokojnie.
Bezpośredni wpływ sporu na gospodarkę oraz postrzeganie Polski przez inwestorów zagranicznych będzie raczej ograniczony. Znacznie większym problemem mogą być kwestie związane z NBP, czyli brak wymaganej ustawą liczby członków zarządu NBP i nieobsadzone stanowiska wiceprezesów banku centralnego, a także plany postawienia prezesa NBP przed Trybunałem Stanu. Nie jest jasne, kto wówczas kierowałby bankiem. Ewentualna próba wprowadzenia komisarza czy zarządu komisarycznego do NBP miałaby fatalne skutki i mogłaby skończyć się gwałtowną wyprzedażą polskich aktywów.
Biorąc pod uwagę, że zostało mniej niż rok do wyborów parlamentarnych, trudno oczekiwać szybkiego wygaszenia sporów. Ryzyko polityczne prawdopodobnie zostanie z nami na dłużej.
Analizy XYZ
Na koniec przypominamy interesujące analizy ekonomiczne, które ukazały się w XYZ w ubiegłym miesiącu:
- Kulturalne PKB. Jaka jest wartość kultury dla Polski? (RAPORT XYZ)
- Gospodarka, głupcze! Jak sytuacja ekonomiczna wpływa na wyniki wyborów?
- Ceny mieszkań nie zawsze rosną. 5 zaskakujących faktów z ostatnich 20 lat
- Polskę czeka jedno z większy zacieśnień fiskalnych w UE. Ciąć wydatki czy podnosić podatki?
- Ekonomiści kontra przyszłość. Jak trafne są prognozy gospodarcze?
- 15 najszybciej rozwijających się gospodarek. Kazachstan zbliża się do poziomu UE

Główne wnioski
- Sfera realna w dobrej kondycji. Sprzedaż detaliczna i produkcja przemysłowa wzrosły we wrześniu o 3,3 proc. r/r, a eksport od czerwca do sierpnia rósł o 12 proc. r/r. Słabym punktem pozostaje budownictwo, gdzie produkcja spadła o 7,2 proc. r/r.
- Inflacja w dół, płace stabilne. W październiku inflacja obniżyła się do 3,5 proc. r/r, głównie dzięki programowi CPN. Wynagrodzenia rosną o ok. 6 proc. r/r, więc nie widać ryzyka spirali płacowo-cenowej, a RPP ma argumenty, by nie zmieniać stóp.
- Nerwowo na rynkach. Złoty słabnie, a euro kosztuje już ponad 4,40 zł. Rentowności obligacji są najwyżej od ponad trzech lat. Do tego dochodzi ryzyko polityczne: większym problemem od sporu o TK mogą być nieobsadzone stanowiska w zarządzie NBP i plany postawienia prezesa banku przed Trybunałem Stanu.
