

 Zaloguj się




 Dzieje się!

Pierwsza wypłata, oszczędzanie i pułapki finansowe. Jak młodzi Polacy powinni zarządzać pieniędzmi? (RELACJA)
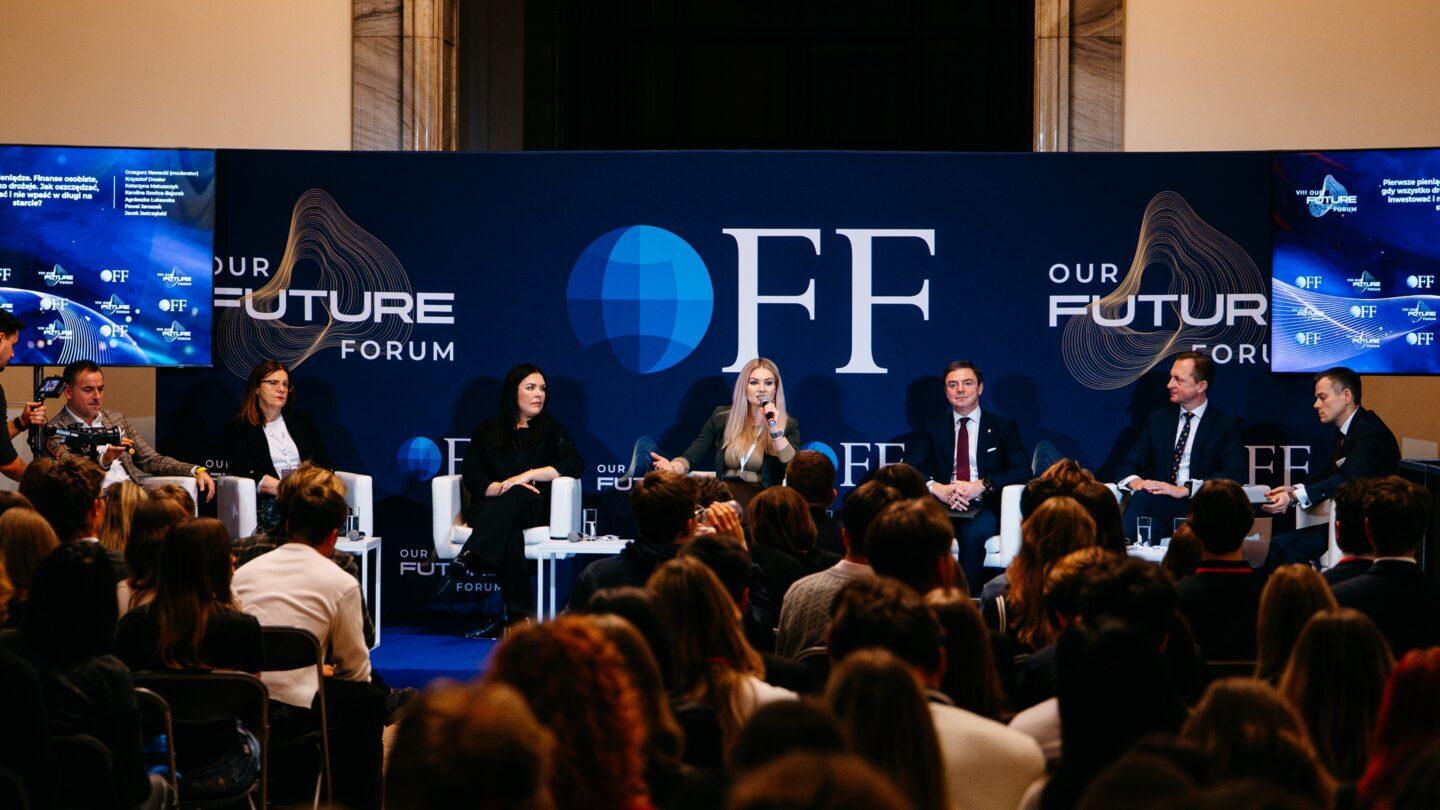
Pierwszą wypłatę wydać na przyjemności czy zacząć oszczędzać? Jak nie wpaść w pułapkę kredytów i dlaczego o emeryturze warto myśleć już na początku kariery? O finansowych decyzjach młodych Polaków dyskutowali przedstawiciele instytucji finansowych, biznesu i administracji publicznej podczas VIII Our Future Forum w Warszawie.


Z tego artykułu dowiesz się…
- Dlaczego nawet niewielkie, ale regularnie odkładane kwoty mogą mieć duże znaczenie dla przyszłych finansów i jak świadomie zarządzać domowym budżetem.
- Jak rozwój płatności cyfrowych wpływa na nasze nawyki finansowe oraz na jakie zagrożenia związane z kredytami i inwestowaniem warto uważać.
- Dlaczego o emeryturze warto myśleć już na początku kariery zawodowej.
Audio generowane przez AI. Może zawierać błędy.
Nawet 5 tys. młodych ludzi wzięło udział w konferencji Our Future Forum, która odbyła się 12 listopada br. Jednym z tematów był rynek pracy przyszłości i przedsiębiorczość. Rozmawiali o nim uczestnicy panelu „Pierwsze pieniądze. Finanse osobiste, gdy wszystko drożeje. Jak oszczędzać, inwestować i nie wpaść w długi na starcie?”
Czy odkładanie nawet 100 zł miesięcznie ma sens? Zdaniem Krzysztofa Dreslera, wiceprezesa PKO Banku Polskiego, podstawą zarządzania finansami osobistymi jest prosta zasada: nie należy wydawać wszystkiego, co się zarabia. I to niezależnie od wysokości wynagrodzenia.
Nawiązał do książki „Najbogatszy człowiek w Babilonie”, poświęconej podstawowym zasadom gospodarowania pieniędzmi. Zwrócił również uwagę na konieczność rozróżniania wydatków konsumpcyjnych od inwestycji.
Jako przykład podał zakup laptopa wykorzystywanego do nauki. Choć wiąże się on z wydatkiem, może być również inwestycją we własny rozwój.
Wiceprezes PKO BP zachęcał także do określenia własnych potrzeb i celów finansowych, zanim podejmie się decyzję o wyborze produktów bankowych czy inwestycyjnych. Podkreślił znaczenie odpowiedniego punktu odniesienia oraz świadomego korzystania z oferty instytucji finansowych.
– Im dłuższy horyzont sobie zdefiniujecie, tym lepiej. Waszą przewagą jest czas – podkreślił Krzysztof Dresler.
Nieważne, ile się zarabia. Najważniejszy jest cash flow
Czy zasady zarządzania finansami dużego przedsiębiorstwa można zastosować w planowaniu domowego budżetu? Zdaniem Karoliny Rzońcy-Bajorek, wiceprezes Asseco Poland ds. finansowych, wiele z nich ma charakter uniwersalny.
Jak wskazała, jednym z najważniejszych elementów zarządzania finansami jest kontrolowanie przepływów pieniężnych, czyli cash flow. Sam dodatni wynik finansowy nie gwarantuje bowiem bezpieczeństwa. Zdarzały się przedsiębiorstwa, które wykazywały zyski, a mimo to bankrutowały z powodu problemów z płynnością.
Podobna zasada obowiązuje w finansach osobistych. Kluczowe jest ustalenie, ile pieniędzy regularnie wpływa na nasze konto, jaką część pochłaniają bieżące wydatki i ile środków możemy przeznaczyć na oszczędności oraz inwestycje.
Zgodziła się również z Krzysztofem Dreslerem, że największą przewagą młodych ludzi jest czas. Przywołała przykład Warrena Buffetta, który zdecydowaną większość swojego majątku zgromadził po ukończeniu 65. roku życia.
Zwróciła przy tym uwagę na znaczenie procentu składanego. Dzięki niemu nawet niewielkie, ale regularnie inwestowane kwoty mogą w długim okresie przynieść istotne rezultaty. Wśród dostępnych instrumentów inwestycyjnych wskazała fundusze ETF jako interesujące narzędzie budowania majątku.
W czasach AI warto inwestować nie tylko w wiedzę
Wiceprezes Asseco Poland podkreśliła jednak, że inwestowanie nie powinno ograniczać się wyłącznie do instrumentów finansowych. Równie ważne jest zdobywanie doświadczeń oraz budowanie relacji z innymi ludźmi.
Jej zdaniem rozwój cyfryzacji i sztucznej inteligencji sprawił, że dostęp do wiedzy stał się znacznie łatwiejszy, przez co samo posiadanie informacji nie daje już takiej przewagi jak wcześniej. Na znaczeniu zyskują natomiast umiejętność wykorzystania wiedzy w praktyce, doświadczenie i relacje międzyludzkie.
– Jednak najważniejszym aktywem dzisiaj jesteście wy sami – podkreśliła Karolina Rzońca-Bajorek.
Płacimy coraz łatwiej. Czy przez to wydajemy więcej?
Jeszcze kilkanaście lat temu zakupy wymagały posiadania przy sobie gotówki. Dziś często wystarczy kilka kliknięć w telefonie. Czy łatwość dokonywania płatności sprawia, że młodzi ludzie wydają więcej pieniędzy?
Na ten problem zwróciła uwagę Katarzyna Matuszczyk, członkini zarządu Polskiego Standardu Płatności, operatora Blika.
Jak zauważyła, rozwój technologii znacząco uprościł proces dokonywania zakupów. Jednocześnie jednak dał konsumentom narzędzia, które pozwalają lepiej kontrolować własne finanse.
Dzięki aplikacjom bankowym użytkownicy mogą na bieżąco sprawdzać historię transakcji, analizować wydatki i oceniać, na co przeznaczają największą część swojego budżetu. Nowoczesne rozwiązania ułatwiają również oddzielanie pieniędzy przeznaczonych na codzienną konsumpcję od środków odkładanych na oszczędności i inwestycje.
Podkreśliła, że przy projektowaniu rozwiązań płatniczych istotne jest zachowanie równowagi między wygodą a kontrolą nad finansami. Można to określić jako finansowe yin i yang. Jako przykład wskazała płatności powtarzalne, które pozwalają automatyzować regulowanie cyklicznych zobowiązań.
W jej ocenie technologia może więc nie tylko upraszczać wydawanie pieniędzy, ale również wspierać bardziej świadome zarządzanie domowym budżetem.
Szef KNF: Edukacja finansowa nie może polegać na straszeniu
Zdaniem Jacka Jastrzębskiego, przewodniczącego KNF, jednym z największych wyzwań współczesnego rynku finansowego jest nie tyle dostęp do informacji, ile umiejętność ich właściwej oceny. Młodzi ludzie mają dziś do dyspozycji szeroką ofertę produktów bankowych, kredytowych i inwestycyjnych. Nie zawsze jednak rozumieją mechanizmy ich działania oraz związane z nimi zobowiązania.
Przewodniczący KNF zwrócił uwagę m.in. na popularność rozwiązań typu Buy Now, Pay Later (BNPL), czyli „kup teraz, zapłać później”. Pozwalają one odroczyć płatność za zakupy, przez co część konsumentów traktuje je przede wszystkim jako wygodną metodę płacenia w internecie, nie dostrzegając ich kredytowego charakteru.
Podobny problem dotyczy inwestowania. Łatwość dostępu do rynków finansowych nie zawsze idzie w parze ze znajomością ryzyka. Dodatkowym wyzwaniem jest rosnąca skala oszustw inwestycyjnych oraz działalność osób promujących w internecie określone produkty finansowe.
Szef KNF zaznaczył, że działania instytucji państwowych nie wystarczą, aby wyeliminować wszystkie próby wyłudzeń. Dlatego równie ważne jest rozwijanie przez samych konsumentów umiejętności rozpoznawania sygnałów ostrzegawczych.
Do takich sygnałów należą przede wszystkim obietnice wysokich i gwarantowanych zysków, zapewnienia o braku ryzyka czy przedstawianie inwestycji jako wyjątkowej okazji do szybkiego wzbogacenia się.
Szef KNF zwrócił również uwagę na działalność tzw. finfluencerów, czyli internetowych twórców publikujących treści o finansach i inwestowaniu. Prezentowany przez nich obraz sukcesu finansowego może być wybiórczy, a za rekomendacjami konkretnych produktów niekiedy stoją interesy komercyjne.
Nie oznacza to jednak, że odpowiedzią na zagrożenia powinno być zniechęcanie młodych ludzi do inwestowania. Jak podkreślał Jacek Jastrzębski, edukacja finansowa powinna przede wszystkim rozwijać kompetencje potrzebne do świadomego podejmowania decyzji, a nie opierać się na straszeniu ryzykiem.
„Wydaj pierwszą wypłatę na głupoty”. Przewrotna rada członka zarządu ZUS
Z nieco innej strony do problemu zarządzania pieniędzmi podszedł Paweł Jaroszek, członek zarządu Zakładu Ubezpieczeń Społecznych (ZUS).
– Wydaj pierwszą wypłatę w całości na głupoty. W jeden weekend. Do ostatniej złotówki – rozpoczął Paweł Jaroszek.
Choć rada może wydawać się sprzeczna z podstawowymi zasadami odpowiedzialnego gospodarowania pieniędzmi, miała charakter prowokacji. Jak wyjaśnił Paweł Jaroszek, doświadczenie kryzysu płynności na własnej skórze może być skuteczniejszą lekcją niż sama teoria.
Przekonywał, że zarządzanie finansami osobistymi pod wieloma względami przypomina zarządzanie finansami przedsiębiorstwa. W obu przypadkach istotne znaczenie mają płynność, odpowiednie zabezpieczenie przed ryzykiem oraz umiejętność planowania wydatków.
Zwrócił również uwagę na decyzje podejmowane przy rozpoczynaniu pierwszej pracy. Jego zdaniem młodzi ludzie zbyt często koncentrują się na wysokości wynagrodzenia netto, pomijając znaczenie składek na ubezpieczenia społeczne.
Wybór formy zatrudnienia wyłącznie ze względu na wyższą bieżącą wypłatę może oznaczać rezygnację z części zabezpieczeń, których wartość ujawnia się dopiero po latach lub w wypadku nieprzewidzianych zdarzeń.
Emerytura to również zabezpieczenie przed długowiecznością
Kolejnym zagadnieniem poruszonym przez przedstawiciela ZUS było ryzyko długowieczności. Chodzi o sytuację, w której zgromadzone oszczędności okazują się niewystarczające na pokrycie wydatków przez całe życie.
Przekonywał, że nawet dobrze zbudowany portfel inwestycyjny, składający się z funduszy ETF, akcji czy nieruchomości, nie rozwiązuje automatycznie tego problemu. Inwestor może bowiem błędnie oszacować długość życia i zbyt wcześnie wykorzystać zgromadzony kapitał.
W jego ocenie jedną z istotnych funkcji systemu emerytalnego jest zapewnienie dożywotniego strumienia świadczeń, który ogranicza ryzyko wyczerpania prywatnych oszczędności.
Z perspektywy młodych pracowników oznacza to konieczność spojrzenia na zabezpieczenie emerytalne szerzej niż tylko przez pryzmat wysokości przyszłych zysków z inwestycji. Istotne jest również ubezpieczenie od ryzyk, których nie da się łatwo wyeliminować samodzielnym oszczędzaniem.
O emeryturze warto pomyśleć już na studiach
Czy dwudziestolatkowie powinni już zastanawiać się nad swoją emeryturą? Zdaniem Agnieszki Łukawskiej, ekspertki Instytutu Emerytalnego, zdecydowanie tak. Im wcześniej zaczniemy budować zabezpieczenie finansowe na przyszłość, tym lepiej.
Ekspertka zachęcała młodych ludzi do jak najwcześniejszego zdobywania doświadczenia zawodowego i korzystania z dostępnych programów długoterminowego oszczędzania, w tym Pracowniczych Planów Kapitałowych (PPK).
Zwróciła również uwagę na znaczenie edukacji finansowej. Jej zdaniem przed rozpoczęciem inwestowania warto korzystać z wiarygodnych źródeł informacji, w tym materiałów edukacyjnych udostępnianych przez Komisję Nadzoru Finansowego. Pozwalają lepiej zrozumieć zasady inwestowania, zagrożenia związane z cyberprzestępczością oraz sposoby ochrony przed oszustwami finansowymi.
Agnieszka Łukawska podkreśliła, że pierwszym krokiem w budowaniu własnego kapitału powinno być stworzenie poduszki finansowej, która zabezpieczy przed nieprzewidzianymi wydatkami. Dopiero później warto przejść do regularnego, długoterminowego inwestowania.
Wśród rozwiązań służących gromadzeniu oszczędności na emeryturę wskazała Indywidualne Konta Emerytalne (IKE) oraz Indywidualne Konta Zabezpieczenia Emerytalnego (IKZE). Pozwalają one odkładać środki na przyszłość z wykorzystaniem przewidzianych w przepisach preferencji podatkowych.
Panel poprowadził Grzegorz Nawacki, redaktor naczelny XYZ.

Główne wnioski
- W zarządzaniu finansami osobistymi najważniejsze są kontrola wydatków, systematyczność i długi horyzont inwestycyjny. Uczestnicy panelu podkreślali, że odkładanie pieniędzy ma sens niezależnie od wysokości zarobków. Podstawą jest niewydawanie całego wynagrodzenia oraz świadome oddzielanie konsumpcji od inwestycji. Istotne znaczenie ma również kontrolowanie przepływów pieniężnych, czyli ustalenie, ile środków wpływa do domowego budżetu, ile pochłaniają bieżące potrzeby i jaką część można regularnie odkładać.
- Nowoczesne technologie ułatwiają zarządzanie pieniędzmi, ale wymagają większej świadomości finansowej. Rozwój płatności cyfrowych i aplikacji bankowych znacząco uprościł dokonywanie zakupów. Jednocześnie umożliwił bieżące monitorowanie wydatków, analizowanie historii transakcji i lepsze planowanie domowego budżetu. Uczestnicy panelu wskazywali jednak, że łatwy dostęp do usług finansowych nie zawsze oznacza zrozumienie zasad ich działania.
- O zabezpieczeniu emerytalnym warto myśleć już przy podejmowaniu pierwszej pracy, a prywatne oszczędności nie eliminują wszystkich ryzyk. Paweł Jaroszek, członek zarządu ZUS, zwracał uwagę, że młodzi pracownicy często koncentrują się na wysokości wynagrodzenia netto, pomijając znaczenie składek i ochrony ubezpieczeniowej. Tymczasem decyzje dotyczące formy zatrudnienia mogą mieć konsekwencje dla przyszłego bezpieczeństwa finansowego. Jednym z istotnych zagrożeń jest ryzyko długowieczności, czyli możliwość wyczerpania zgromadzonych oszczędności jeszcze za życia.
