Zaloguj się





 Dzieje się!


 Udostępnij przez e-mail
Intel zaskoczył Wall Street. Akcje runęły o niemal 20 proc. mimo wzrostu przychodów
Mimo że sprzedaż firmy Intel wzrosła w ciągu kwartału o 21 proc. a sektor centrów danych odnotował rekordowe wyniki, inwestorzy są głęboko zawiedzeni. Efekt? Tuż po opublikowaniu wyników w handlu posesyjnym akcje Intela traciły niemal 20 proc.
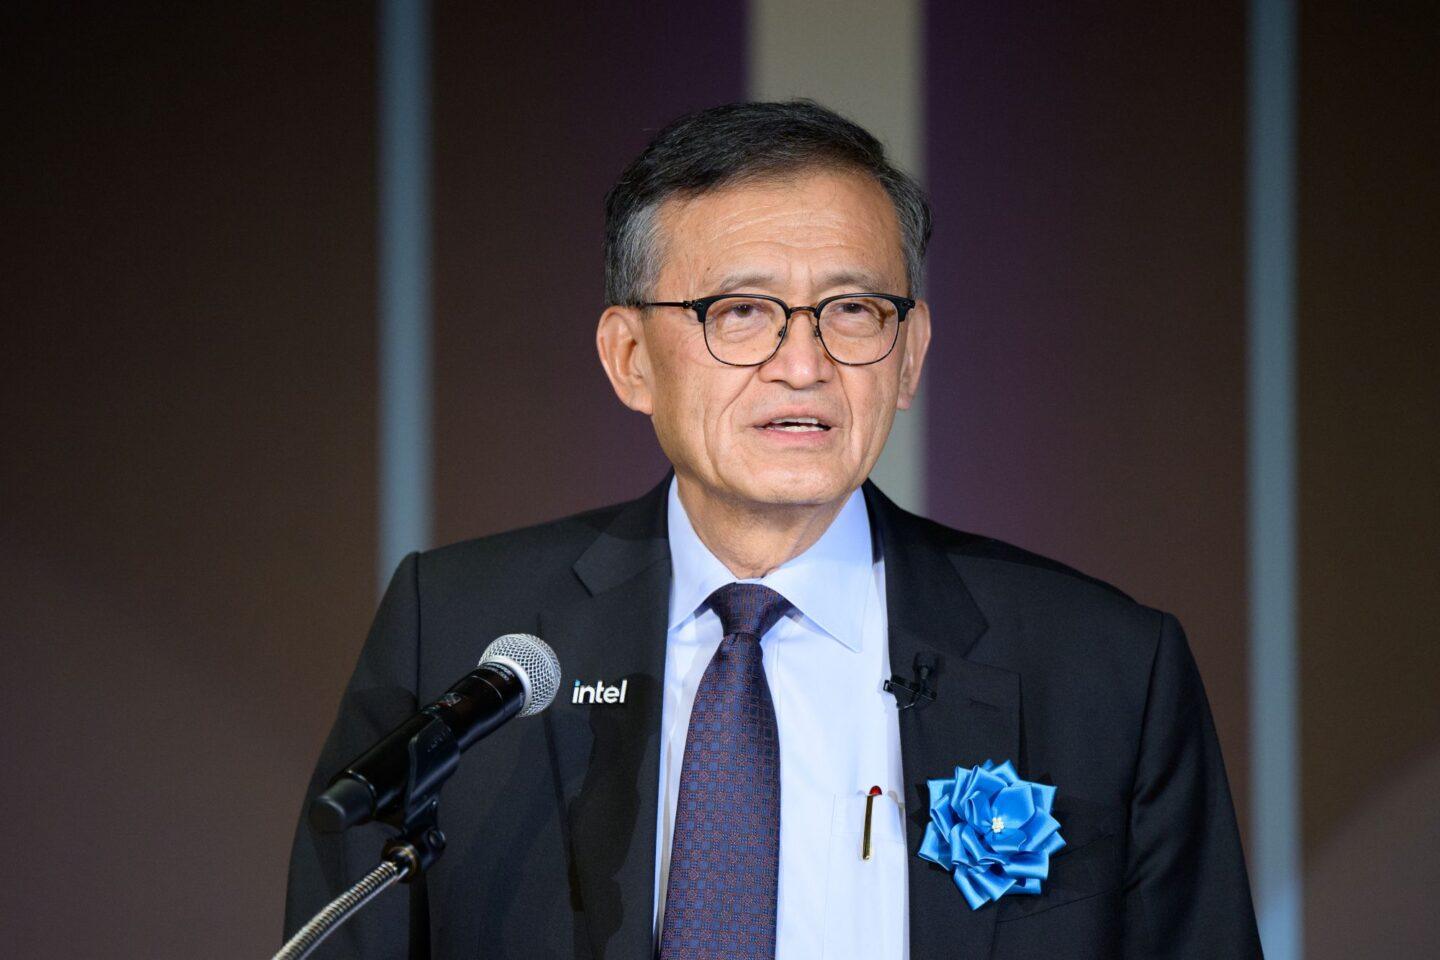
Intel poinformował w czwartek, 29 października, że jego przychody w trzecim kwartale 2026 r. wyniosły 16,5 mld dolarów wobec 13,7 mld dolarów rok wcześniej. Wynik był zgodny z oczekiwaniami analityków z Wall Street. Znacznie gorzej oceniono inne dane pochodzące ze spółki. Firma prognozuje, że w ostatnich trzech miesiącach roku jej sprzedaż osiągnie od 15 do 16 mld dolarów. Tymczasem rynek spodziewał się około 17 mld dolarów.
Jeszcze większe obawy wzbudziła prognoza rentowności. Intel zakłada, że marża brutto według standardów GAAP spadnie w czwartym kwartale do 37,1 proc., wobec 43 proc. w trzecim kwartale. Marża skorygowana ma obniżyć się z 44,1 do 38 proc. Na wyniki wpływają m.in. rosnące koszty i niedobory układów pamięci, które uderzają w cały sektor komputerowy.
Rozczarowanie inwestorów jest tym większe, że Intel przez znaczną część roku należał do najlepiej radzących sobie spółek półprzewodnikowych na giełdzie. Od początku 2026 r. jego akcje zyskały ponad 140 proc. Jednak w ostatnim miesiącu, jeszcze przed publikacją wyników, kurs spadł o ponad 20 proc. Inwestorzy coraz uważniej przyglądają się wysokim wydatkom na sztuczną inteligencję, rosnącemu zadłużeniu związanemu z finansowaniem infrastruktury AI oraz perspektywom dalszego wzrostu rynku centrów danych.
To nie jedyne złe wieści w ostatnich dniach z sektora technologicznego. Jak informowaliśmy wczoraj, oczekiwania inwestorów zawiódł także Google (a precyzyjniej spółka Alphabet).
Intel korzysta z boomu na AI. Przychody centrów danych wzrosły o 78 proc.
Mimo słabszej prognozy wyniki Intela za trzeci kwartał pokazują wyraźną poprawę w podstawowej działalności spółki. Przychody działu Intel Products, odpowiedzialnego za sprzedaż procesorów i innych układów projektowanych przez koncern, wyniosły 15,4 mld dolarów, rosnąc o 22 proc. rok do roku.
Największy wzrost zanotował segment Data Center and AI (DCAI), którego przychody zwiększyły się o 78 proc., do 7,3 mld dolarów. To zasługa silnego zapotrzebowania na procesory wykorzystywane w centrach danych, w tym w infrastrukturze sztucznej inteligencji.
Jednocześnie zysk operacyjny DCAI wzrósł z 1 do 3 mld dolarów, a marża operacyjna poprawiła się z 23,4 do 41,5 proc. Według dyrektora finansowego Intela Davida Zinsnera był to najsilniejszy wzrost przychodów w biznesie centrów danych od 15 lat.
Intel korzysta z rosnącego popytu na procesory centralne, czyli CPU, które odpowiadają za obsługę zadań obliczeniowych i koordynację pracy infrastruktury AI. Szczególne znaczenie ma rozwój systemów agentowej sztucznej inteligencji, wymagających wydajnych procesorów serwerowych.
Lip-Bu Tan, dyrektor generalny Intela, podkreślił, że popyt na układy z rodziny Xeon pozostaje wyjątkowo wysoki. Dlatego jednym z najważniejszych priorytetów koncernu jest zwiększenie mocy produkcyjnych i poprawa dostępności procesorów.
Firma rozwija również kolejne generacje swoich produktów, w tym procesory serwerowe Diamond Rapids. Współpraca z Oracle ma przyczynić się do szerszego wykorzystania układów Xeon w infrastrukturze chmurowej tej firmy.
Rynek komputerów PC hamuje. Intel ostrzega przed trudnym 2027 rokiem
Znacznie gorzej wygląda sytuacja w biznesie komputerów osobistych. Przychody segmentu Client Computing and Physical AI Group spadły o 5 proc. rok do roku, do 8,1 mld dolarów. Jego zysk operacyjny zmniejszył się z 2,7 do 2,3 mld dolarów.
Jednym z głównych problemów są niedobory pamięci, które ograniczają możliwości produkcyjne branży i wpływają na koszty komputerów. Intel wskazuje, że zakłócenia w dostępności komponentów negatywnie oddziałują na wielkość rynku PC.
Co więcej, firma nie spodziewa się szybkiego zakończenia tych problemów. David Zinsner ostrzegł, że spowolnienie sprzedaży komputerów osobistych może utrzymywać się co najmniej przez pierwszą połowę 2027 r.
Pewnym pozytywnym sygnałem jest rosnąca popularność komputerów wyposażonych w funkcje AI. Intel informuje o dalszym wzroście sprzedaży w tej kategorii i silnym zainteresowaniu procesorami Wildcat Lake, produkowanymi w technologii 18A. Nie wystarczyło to jednak do zrównoważenia słabości całego segmentu.
Intel Foundry wciąż przynosi miliardowe straty
Jednym z największych wyzwań dla Intela pozostaje rozwój działalności produkcyjnej. Koncern przez lata inwestował ogromne środki w budowę i modernizację fabryk, chcąc konkurować z tajwańskim TSMC w produkcji najbardziej zaawansowanych półprzewodników.
Strategia realizowana przez poprzedniego dyrektora generalnego Pata Gelsingera mocno obciążyła finanse spółki. Jednocześnie Intel nadal nie pozyskał wystarczająco dużych zamówień od klientów zewnętrznych, które pozwoliłyby w pełni wykorzystać kosztowną infrastrukturę.
W trzecim kwartale 2026 r. przychody Intel Foundry wzrosły o 58 proc., do 6,7 mld dolarów. Kwota obejmuje jednak także sprzedaż i rozliczenia wewnątrz koncernu, dlatego nie odzwierciedla wyłącznie zamówień od zewnętrznych odbiorców.
Dział produkcyjny nadal jest nierentowny. Jego strata operacyjna wyniosła 1,9 mld dolarów wobec 2,3 mld dolarów rok wcześniej. Poprawiła się natomiast marża operacyjna, która wzrosła z minus 54,8 do minus 27,7 proc.
Intel wskazuje na postępy w poprawianiu uzysku sprawnych układów i skracaniu cykli produkcyjnych. Firma rozwija procesy technologiczne 18A oraz 14A. W październiku udostępniła wersję 0.9 zestawu narzędzi projektowych PDK dla technologii 14A. Kontynuuje również rozbudowę infrastruktury produkcyjnej, w tym zakładów w stanie Ohio.
Intel poprawia zyski, ale inwestorzy oczekują więcej
W trzecim kwartale Intel wypracował 3,3 mld dolarów zysku netto przypadającego na akcjonariuszy spółki, wobec 4,1 mld dolarów rok wcześniej. Wynik księgowy był częściowo uzależniony od zmian wyceny akcji przechowywanych na rachunku powierniczym w związku z umową z rządem USA. Po korektach zysk netto wyniósł 2,8 mld dolarów wobec około 1 mld dolarów przed rokiem.
Skorygowany zysk na akcję osiągnął 0,52 dolara, co oznacza wzrost ze wcześniejszych 0,23 dolara. Tymczasem na czwarty kwartał spółka prognozuje zaledwie 0,25 dolara skorygowanego zysku na akcję.
Koncern nadal ponosi także wysokie nakłady inwestycyjne. W trzecim kwartale wydatki na rzeczowe aktywa trwałe wyniosły 4,2 mld dolarów. Intel planuje przeznaczyć na inwestycje w całym 2026 r. około 20 mld dolarów.