

 Zaloguj się




 Dzieje się!


 Udostępnij przez e-mail
Spór o budżet na 2027 r. Resort finansów odpiera zarzuty Rady Fiskalnej
Zakres ocen zawartych w opinii Rady Fiskalnej na temat projektu budżetu na 2027 r. jest szerszy niż zapisany w ustawie o tej instytucji – stwierdziło w opublikowanym w środę stanowisku MF. Według resortu RF nie może zgodnym z prawem działaniom zarzucać „wadliwości prawnej”.
W środę Ministerstwo Finansów wyjaśniło na swojej stronie internetowej, dlaczego nie uwzględniło części uwag zawartych w opinii Rady Fiskalnej dotyczącej projektu budżetu na 2027 r.
Opublikowana pod koniec sierpnia opinia zawierała m.in. zastrzeżenia dotyczące zgodności projektu z ustawą o finansach publicznych. Wskazano w niej, że minister finansów nieprawidłowo wyliczył korektę wydatków w ramach stabilizującej reguły wydatkowej, co miało skutkować zawyżeniem planowanego poziomu wydatków budżetowych.
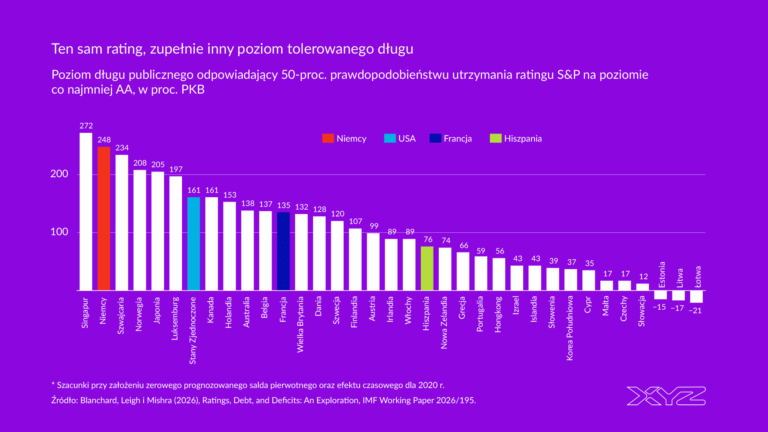
Polecamy również: Ten sam dług, zupełnie inny rating. Od czego zależy wiarygodność państwa? - XYZ
Resort finansów odpiera zarzuty rady fiskalnej. Budżet na 2027 r. zgodny z regułami wydatkowymi
Według opinii Rady Fiskalnej, choć państwowy dług publiczny zgodnie z projektem nie przekroczy 60 proc. PKB, to nie zapewniono w nim odpowiedniego marginesu bezpieczeństwa gwarantującego utrzymanie długu poniżej progu 55 proc. PKB. Przekroczenie tego poziomu oznaczałoby konieczność uruchomienia procedur sanacyjnych w finansach publicznych.
Ministerstwo Finansów przypomniało, że ustawa o Radzie Fiskalnej nakłada na ministra obowiązek wyjaśnienia przyczyn nieuwzględnienia opinii tego organu.
– Przedstawione przez Radę Fiskalną zastrzeżenia dotyczące wybranych elementów prognozy wynikają z niepełnego uwzględnienia przez Radę zmian systemowych i jednorazowych oraz dostępnych danych makroekonomicznych. Uwzględnienie tylko tych najważniejszych zmian tłumaczy wzrost dochodów z VAT o 2,7 pkt proc., podczas gdy w opinii Rady Fiskalnej wskazano jedynie 0,5 pkt proc. – czytamy w wyjaśnieniu resortu.
Ministerstwo podkreśliło, że sama Rada Fiskalna potwierdziła, iż państwowy dług publiczny nie przekroczy 60 proc. PKB. Zdaniem resortu projekt budżetu prawidłowo stosuje stabilizującą regułę wydatkową, a planowane wydatki pozostają z nią zgodne.
– Negatywną opinię dotyczącą zgodności projektu ustawy budżetowej na 2027 r. ze stabilizującą regułą wydatkową Rada Fiskalna formułuje nie w odniesieniu do obowiązujących przepisów ustawy o finansach publicznych, lecz do własnego, niemającego podstaw prawnych sposobu obliczania korekty w stabilizującej regule wydatkowej – wskazało Ministerstwo Finansów.
Resort zaznaczył, że analizował rozwiązanie proponowane przez Radę Fiskalną już w lutym 2025 r., jednak odstąpił od jego wdrożenia z powodu braku podstaw prawnych. Według ministerstwa rekomendowana przez Radę metoda prowadziłaby do łagodniejszego ograniczenia wydatków publicznych niż rozwiązanie przyjęte w projekcie budżetu, a w konsekwencji mogłaby skutkować wyższym poziomem wydatków.
Zdaniem MF stanowisko Rady Fiskalnej podważa nie tylko krajowe założenia budżetowe, lecz także podejście przyjęte przez instytucje unijne. Resort ocenił, że argumentacja Rady stanowi de facto krytykę zasad wynikających z unijnych reguł fiskalnych oraz zaleceń Rady UE dotyczących ograniczenia nadmiernego deficytu w Polsce.
Polecamy również: Provident szykuje przejęcia. Szef IPF: polski rynek czekają duże przetasowania (WYWIAD) - XYZ
Budżet zgodny z regułami unijnymi
Ministerstwo zwróciło również uwagę, że Rada Fiskalna potwierdziła w swojej opinii zgodność projektu ustawy budżetowej z zalecaną przez Radę UE ścieżką wzrostu wydatków netto.
MF argumentuje, że po reformie unijnych reguł fiskalnych z 2024 r. podstawowym wskaźnikiem służącym do oceny dyscypliny budżetowej stało się tempo wzrostu wydatków netto. W ocenie resortu Rada Fiskalna błędnie odnosi zgodność polityki fiskalnej z przepisami UE do poziomu długu publicznego i deficytu określonych w średniookresowym planie budżetowo-strukturalnym.
Zdaniem ministerstwa takie podejście jest niezgodne z założeniami reformy unijnych ram fiskalnych, która przeniosła punkt ciężkości z celów dotyczących długu i deficytu na kontrolę wzrostu wydatków publicznych.
Resort podkreślił, że odwołanie do przepisów ustawy o Radzie Fiskalnej w opublikowanym stanowisku stanowi „wyraz fundamentalnej zasady legalizmu”.