

 Zaloguj się




 Dzieje się!


 Udostępnij przez e-mail
Spory mogą kosztować banki nawet 284 mld zł. „Wtedy sektor bankowy przestałby praktycznie funkcjonować”
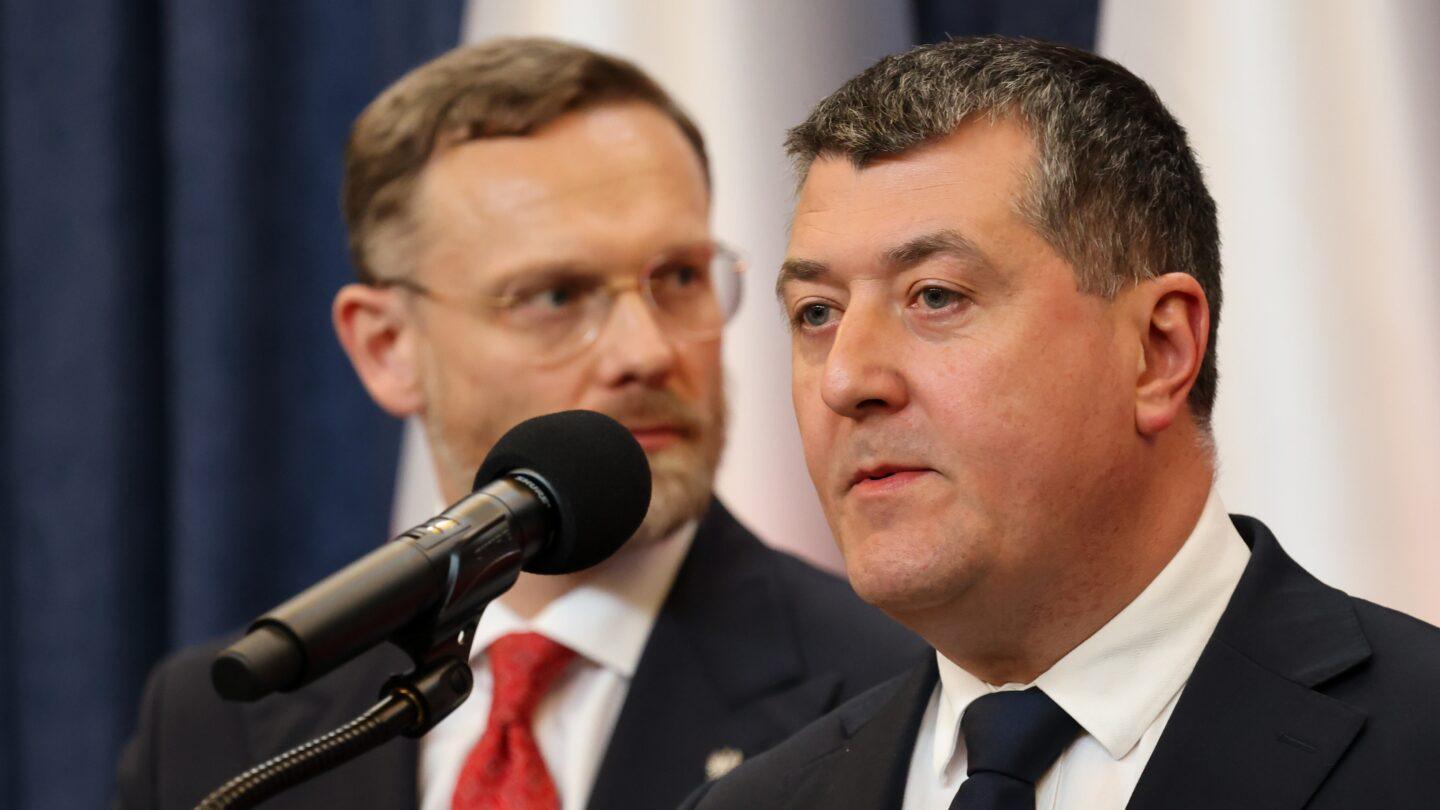
Negatywny scenariusz sporów WIBOR zakłada łączne koszty dla banków w wysokości nawet 284 mld zł. Problem nie dotyczy tylko dużych banków, ale również banków spółdzielczych – zaznaczył prezes Instytutu Sobieskiego Leszek Skiba podczas konferencji prasowej.
Z opublikowanego raportu Instytut Sobieskiego wynika, że niepewność wokół benchmarku stopy procentowej może prowadzić do trwałych zmian w wycenie ryzyka, kosztach kapitału oraz przepływach finansowych, oddziałując na stabilność całej gospodarki.
Łączna wartość aktywów finansowych wykorzystujących WIBOR to ponad 6 bln zł czyli równowartość 167% polskiego PKB. Z czego aktywa sektora bankowego i SKOK oparte na tym wskaźniku to ponad 1 bln zł. Stanowi również fundament na rynku obligacji o wartości blisko 481 mld zł.
– Oznacza to, że jakiekolwiek zachwianie zaufania do WIBOR-u bezpośrednio przekłada się na finanse publiczne państwa, podnosząc koszty obsługi długu narodowego – wynika z informacji podanych przez Instytut Sobieskiego.
Rosnąca liczba sporów sądowych dotyczących kredytów opartych na wskaźniku WIBOR rodzi poważne pytania o bezpieczeństwo całego systemu finansowego kraju.
Zdaniem Leszka Skiby część kancelarii prawnych tworzy wśród klientów przekonanie, że spory dotyczące wskaźnika WIBOR mogą zakończyć się podobnie jak procesy frankowe. Jak ocenił, takie porównania mają charakter manipulacji i zachęcają klientów do pozywania banków.
Polecamy również: Darmowe kredyty za błędy banków? 10 wyroków pokazuje, kiedy klienci wygrywają – XYZ
Banki ostrzegają przed skutkami wyroków
Łączne dochody odsetkowe sektora bankowego z kredytów hipotecznych opartych na WIBOR-ze wyniosły w latach 1997–2025 218,1 mld zł. Z czego 100,7 mld zł przypada na kredyty nadal aktywne, a 117,4 mld zł na już spłacone.
Wartość pobranych opłat i prowizji szacuje się na kolejne 35,2 mld zł. W zależności od przyjętego wariantu rozstrzygnięcia – eliminacji WIBOR-u z oprocentowania przy zachowaniu marży albo unieważnienia umowy i tzw. „darmowego kredytu” – oraz od skłonności kredytobiorców do wytaczania powództw, łączne koszty dla sektora mieszczą się w przedziale od 78,7 mld zł do 283,7 mld zł.
– Zakładając najbardziej negatywny scenariusz sektor bankowy przy takich kosztach przestałby praktycznie funkcjonować – powiedział prezes Związku Banków Polskich Tadeusz Białek.
Dodał, że wynikałoby to z wysokich kosztów restrukturyzacji polskich banków, na które nie mogłyby sobie pozwolić.
Górna granica tego przedziału zbliża się do wartości całego kapitału własnego sektora bankowego, który na koniec 2025 roku wyniósł 322 mld zł.
Dla porównania rezerwy na spory frankowe, tworzone przez sześć lat, sięgnęły ponad 102 mld zł, a rekordowy poziom rezerw zawiązanych w ciągu 2023 r. nie przekroczył w skali sektora 20 mld zł. Zgromadzenie kwoty rzędu 284 mld zł w tym tempie zajęłoby około 15 lat – czasu, którego przy przyspieszających postępowaniach sądowych mogłoby zabraknąć.
Skutki dla polskiej gospodarki
W bardzo negatywnym scenariuszu masowego podważania umów opartych na WIBOR-ze konsekwencje nie ograniczałyby się wyłącznie do strat sektora bankowego. Jak wskazywał Leszek Skiba, mogłoby to przełożyć się m.in. na wzrost kosztu kredytu, problemy z ratingiem oraz zaburzenia transmisji polityki pieniężnej do gospodarki. Zaufanie polskich firm i inwestorów zagranicznych do sektora bankowego może się zmniejszyć.
Skiba zwracał też uwagę na potencjalne ryzyka dla finansów publicznych i oszczędności Polaków. W jego ocenie, gdyby problemy objęły część banków w skali wymagającej interwencji, mogłoby to oznaczać również dodatkowe koszty dla Skarbu Państwa.
Źródło: XYZ