

 Zaloguj się




 Dzieje się!

Sprzedał firmy czeskiemu miliarderowi i krewnym twórcy Lego. Maciej Zawadziński inwestuje w deeptech (WYWIAD)
Przedsiębiorcą został już na studiach, a sukces przypłacił latami harówki i zdrowiem. Dziś się spełnia, zarządzając własnym funduszem Hard2beat. Założył go z frustracji dotychczasowym inwestowaniem w startupy. Ujawnia, ile czasu i pieniędzy to wymaga.


Z tego artykułu dowiesz się…
- Dlaczego Maciej Zawadziński już na studiach wybrał ścieżkę przedsiębiorcy.
- Jaką strategię inwestycyjną przyjął po udanych wyjściach z tworzonych firm.
- Dlaczego wolał założyć fundusz niż nadal inwestować w startupy indywidualnie.
Audio generowane przez AI. Może zawierać błędy.
Mariusz Bartodziej, XYZ: Jakie cechy powinien mieć seryjny przedsiębiorca?
Maciej Zawadziński, partner i współzałożyciel funduszu Hard2beat: Przede wszystkim pasję do branży, w której działa, i generalnie do biznesu. Bez tego nie będzie miał motywacji to zbudowania czegoś dużego. Ta praca nie kończy się na ośmiu godzinach dziennie. Wymaga nieustannego myślenia o tym, jak ulepszyć produkt, dotrzeć do klientów i prześcignąć konkurencję.
W ten sposób można ogólnie zdefiniować przedsiębiorcę. A co z osobami, które po sprzedaży jednej firmy od razu zakładają kolejną?
Nie ma między nimi szczególnych różnic. Jeśli ktoś prowadzi jedną firmę przez kilkadziesiąt lat, to de facto co dekadę zarządza już zupełnie innym biznesem. Jestem pod wrażeniem osób, które są w stanie wznosić swoje firmy na kolejne poziomy rozwoju.
A co do seryjnych przedsiębiorców, to nie zastanawiają się po exicie, jaki teraz biznes założą. Pomysły kiełkują przez lata. Wynikają z dostrzegania nisz rynkowych, które można wypełnić.
Czy gdy w 2014 r. sprzedał pan swój pierwszy biznes – Kanary Nest oferujący technologię do zakupu reklam online – wiedział pan, że zostanie przedsiębiorcą?
To była nietypowa transakcja. Produkt stworzyliśmy w ramach software house’u Clearcode. Nie udało nam się go skomercjalizować, ale zgłosił się kupiec na samą technologię. Z nieudanego biznesu zrobiliśmy udaną transakcję.
Warto wiedzieć
Seryjny przedsiębiorca i inwestor
Maciej Zawadziński to jeden z najbardziej znanych w Polsce tzw. seryjnych przedsiębiorców technologicznych. Od początku zawodowej kariery, czyli mniej więcej dwóch dekad, rozwija własne projekty. Z sukcesem sprzedał wraz ze wspólnikami trzy: Kanary, Clearcode oraz Piwik Pro. Każdym z nich zainteresował branżowego inwestora strategicznego.
Od 2024 r., czyli tuż po ostatniej transakcji, Maciej Zawadziński w pełni skupił się na inwestowaniu. Założył z dwójką wspólników fundusz venture capital Hard2beat skoncentrowany na tzw. deeptech. Chodzi o firmy rozwijające zaawansowane i trudne do odtworzenia technologie, najczęściej oparte na naukowych badaniach. Kapitalizacja funduszu przekracza 110 mln zł. Na start inwestuje do 3 mln zł, a najbardziej obiecujące spółki mogą liczyć na dodatkowy kapitał: do 5 mln zł.
Wczesny start kariery przedsiębiorcy
Co takiego pchnęło pana do pracy na własny rachunek?
Nigdy nie szukałem pracy, to praca znajdowała mnie. A już od początku studiów angażowałem się w różne projekty. I to z powodu pełnego skupienia na biznesie zrezygnowałem z kontynuowania studiów.
Jakie to projekty?
Ze wspólnikiem, z którym w 2010 r. założyliśmy Clearcode, najpierw stworzyliśmy sieć reklam na blogach. Grupa Money w nią zainwestowała, a później kupiła. Nie był to wyjątkowy sukces, więc nie zaliczam go do exitów. Potwierdza jednak, że w projekty, w które wierzę, angażuję się na 120 procent. Podobnie było w 2013 r. z Piwik Pro, alternatywy dla Google Analytics stawiającej nacisk na bezpieczeństwo i prywatność danych.
To znaczy?
Mniej więcej dwie dekady temu Piwik był dość niszowym, międzynarodowym projektem platformy analitycznej open source [z otwartym kodem źródłowym – red.]. Byłem jednym z tzw. kontrybutorów, czyli niekomercyjnie – w wolnym czasie – wprowadzałem nowe funkcjonalności.
Wraz ze wzrostem popularności projektu zgłaszało się coraz więcej firm zainteresowanych wdrożeniem technologii. Jednak nikt z osób zaangażowanych w projekt nie był skory do ich obsługi.
Każdy mógł zbudować na tym biznes, ale nikt nie dostrzegł w tym szansy. Poza nami. Zysk osiągany w Clearcode pomógł nam zbudować na bazie tego projektu firmę, która w pewnym momencie postawiła na rozwój własnej technologii. I stworzyła od podstaw własną platformę analityczną.
Nietypowa transakcja z grupą miliardera z Czech
Clearcode sprzedał pan ze wspólnikami w 2022 r. za kilkadziesiąt milionów złotych. Kupiła go spółka z holdingu czeskiego multimiliardera Karela Komárka. Ranga kupującego zrobiła wrażenie w branży?
Zrobiła pod tym względem, że w podobnym okresie wiele polskich software house’ów szukało inwestora, a nie wszystkim się udało. A sukces był istotny szczególnie ze względu na to, że nie byliśmy wcale dużą firmą. Ponad 100 osób i ok. 7 mln zł zysku EBITDA to już w Polsce spora skala, ale międzynarodowo niekoniecznie. W negocjacjach sprzyjała nam ścisła specjalizacja w technologiach reklamowych i marketingowych. I nietypowy splot wydarzeń.
Jaki?
Byliśmy już w pełni dogadani z polskim inwestorem, który chciał nas kupić. Tylko nie zdołał zabezpieczyć finansowania i w ostatnim momencie transakcja się wysypała. Podobnie miała grupa Aricoma z holdingu KKCG. Planowali kupić inną firmę.
Przeznaczenie.
Może tak. A ciekawe jest jeszcze to, że w ciągu ledwie kilku tygodni właściciela zmieniły dwa software house’y z Wrocławia. Oprócz Clearcode przejęte zostało też Divante.
Ile zdrowia kosztuje udany biznes
Ponad rok później sprzedał pan kolejny biznes – wspominany Piwik Pro. Firma kontrolowana przez rodzinną firmę inwestycyjną potomków twórcy Lego przejęła go przy wycenie ponad 50 mln euro. Co te doświadczenia nauczyły pana nie tylko o budowaniu, ale też sprzedaży biznesu?
Przede wszystkim jak duży wpływ na zdrowie przedsiębiorcy ma nieustanne trwanie przez trzy lata w procesie sprzedaży firmy. Potrzebowałem kilku miesięcy, by się zregenerować. Z jednej choroby wchodziłem w drugą, a zaczęło się od przeziębienia. Nie mogłem się wyleczyć.
Przygotowania do sprzedaży biznesu zaczynają się z reguły rok wcześniej, więc w moim przypadku nałożyły się dwa procesy transakcyjne. I także z Piwik Pro nie obyło się bez komplikacji.
Jakich?
Tuż po sprzedaży Clearcode dostaliśmy bardzo dobrą ofertę. I po zakończeniu due diligence wybuchła wojna w Ukrainie. Wyceny firm i rynki finansowe się załamały, duży zagraniczny fundusz private equity wycofał się z transakcji.
Mimo niesprzyjających warunków kontynuowaliśmy proces i… powtórka. Inny fundusz private equity zrezygnował na ostatnim komitecie inwestycyjnym. Mimo że już negocjowaliśmy umowę.
W końcu udało się porozumieć z Kirk Kapital, bo dostrzegli synergie ze swoją spółką portfelową: Cookie Information. A najśmieszniejsze jest to, że była ona wcześniej klientem Clearcode, więc się znaliśmy. I kompletnie nie myśleliśmy o niej jako potencjalnym kupującym.
Kilkanaście lat pracy i kryzysów
Wspomniał pan o chorobach. Jak wiele trudnych momentów musiał pan przejść, by dojść z firmami do szczęśliwego finału?
Wymagało to bardzo dużo pracy. Od 8 rano do 8 wieczorem. Wymagało też gotowości na duże ryzyko i niepewność. Kryzysowych sytuacji było wiele.
Jakich?
Zdarzało się przelewać firmie moje oszczędności, by móc wypłacić wynagrodzenia. Musieliśmy też wykupić w Piwik Pro jednego ze wspólników. Wiele razy byliśmy na zakręcie z myślą, że biznes zaraz padnie. Trzeba mieć ogrom zaparcia, by w takich chwilach nie odpuszczać. Podjąć walkę do końca za wszelką cenę z wiarą, że się uda. I poświęcić lata życia.
Przyjemnie mówi się o exitach, ale Piwik Pro rozwijałem aż przez 16 lat, czego pierwsze kilka lat to była praca pro bono, rozwijając projekt open source. Zbudowanie od podstaw stabilnego biznesu wartego ponad 100 mln zł wymaga zazwyczaj kilkunastu lat pracy.
Inwestycyjna lekcja i pierwsze własne próby
W Clearcode i Piwik Pro współpracował pan z inwestorami w tym z funduszem Warsaw Equity Group. Jaką inwestycyjną lekcję pan z tego wyciągnął?
Dużo się nauczyłem, jak fundusz patrzy na biznes, zabezpiecza się w transakcji i współpracuje z założycielami. W naszym przypadku współpraca była tak dobra, że dołączyłem do kilku inwestycji Warsaw Equity Group jako anioł biznesu.
Utwierdziłem się też w przekonaniu, że fundusz nigdy nie wyręczy przedsiębiorcy w rozwoju firmy. Może pomóc w finansowaniu, ułożeniu procesów raportowania czy samym procesie sprzedaży firmy. Ale na koniec dnia to pasja i zaangażowanie założyciela przesądza o rozwoju biznesu i tym samym sukcesie bądź porażce.
Po której sprzedaży zaczął pan dywersyfikować oszczędności i od czego zaczął?
Zacząłem jeszcze przed sprzedażą Clearcode. Podstawa to „higiena finansowa”, czyli wykorzystanie w maksymalnym stopniu IKE oraz IKZE [Indywidualnego Konta Emerytalnego, oraz Indywidualnego Konta Zabezpieczenia Emerytalnego – red.]. Poza tym przede wszystkim giełda.
A konkretnie?
Miałem drobne epizody spekulacji. Szybko się z niej wyleczyłem, gdy straty przewyższały zyski. I gdy zobaczyłem, jak dużo czasu oraz energii kosztuje aktywne zarządzanie portfelem inwestycyjnym.
Inwestuję głównie w ETF [fundusze indeksowe – red.], bo zapewniają mi szerokie pokrycie rynku i kompletnie nie muszę nimi zarządzać. Bezpośrednie kupowanie akcji spółek i obligacji wymaga czasu na analizę i nieustanne monitorowanie zmian. A ja chcę mieć portfel, który nie odciąga mojej uwagi od biznesu.
Co z nieruchomościami?
Właśnie z tego powodu nigdy nie inwestowałem w nie znaczących kwot. Mieszkaniami trzeba się zajmować. Poza tym nie chciałem mieć niepłynnych aktywów, by zawsze być przygotowanym, gdy będę potrzebować gotówki.
„Nie” dla kryptowalut mimo zysku
A co poza tym?
Miałem drobne inwestycje, np. wziąłem udział w ICO [pierwsza publiczna sprzedaż tokenów – red.] Ethereum. Kupiłem mały pakiet tokenów i na kilka lat o nim zapomniałem. Zorientowałem się, gdy jego wartość wzrosła kilkunastokrotnie, więc sprzedałem. Niedługo później cena była kilkudziesięciokrotnie wyższa, ale już nie wróciłem do kryptowalut.
Dlaczego?
Zbyt duża zmienność i nieprzewidywalność. Poza tym nie dostrzegam w nich żadnej fundamentalnej wartości. Inwestując w biznes, inwestuję w rzeczywisty produkt czy usługę. A cenę kryptowalut kształtuje wyłącznie bieżący sentyment rynkowy.
Nauka z pierwszych inwestycji w startupy
Od czego zaczęły się pańskie inwestycje w startupy, jeszcze w minionej dekadzie?
Od inwestycji małych kwot przez tzw. syndykaty [grupy inwestorów indywidualnych – red.] na AngelList, a następnie współpracy z funduszami venture capital. Kilka z nich prosiło mnie o ewaluację spółek z bliskich mi obszarów, czyli technologii związanych z marketingiem i analizą danych. Czasem proponowały mi dołączenie do rundy. Zazwyczaj opierałem się na analizie wykonanej przez pozostałych inwestorów.
Z jakim efektem?
Czasem dobrym, a czasem z takim, że zrozumiałem, że poleganie na innych jest w inwestowaniu błędem. Ja ze względu na inne doświadczenia mogę dostrzec ryzyko, którego ktoś inny nie dostrzeże. Wystarczające, bym odpuścił.
Zresztą na początku miałem bardzo mały przegląd rynku, bo skupiałem się tylko na tym, co do mnie trafiało. Poza tym prowadząc biznes, nie miałem na to czasu. W Hard2beat analizujemy około tysiąc projektów rocznie, z których wybieramy 8-10. Jako anioł biznesu inwestowałem w więcej niż co dziesiątą spółkę. Dziś już wiem, że nie można robić tego na wysokim poziomie, zajmując się tym tylko po godzinach.
Startupy wymagają milionów na koncie
Ile trzeba mieć pieniędzy, by inwestować w startupy?
Jeśli mówimy o inwestycjach jako anioł biznesu, to trzeba się liczyć z wydatkiem rzędu 200, czasem 100 tys. zł per spółka. Żeby zbudować w miarę zdywersyfikowany portfel, trzeba zebrać ich przynajmniej kilkanaście. Robi się z tego kwota na poziomie 2 mln zł. Choć nie wydamy jej w miesiąc, tylko pewnie w 2-3 lata.
A te dwa miliony powinny przecież stanowić raczej tylko kilka procent oszczędności.
Dokładnie. Generalnie powinniśmy inwestować tylko kwotę, z której całkowitą stratą jesteśmy w stanie się pogodzić. Któryś startup może kilkukrotnie zwrócić kapitał, ale z innego nie zobaczymy po latach ani złotówki. Musimy czuć się z tym komfortowo i brać pod uwagę, że nasz kapitał jest zamrożony na 5, 10 a może i 15 lat.
Zaczynałem od znacznie mniejszych kwot – 2-5 tys. dolarów – w ramach wspomnianych syndykatów. Główny anioł biznesu zbiera grupę mniejszych inwestorów indywidualnych. Taka opcja znacznie obniża próg wejścia, ale ma też wadę.
Jaką?
Wrzucałem pieniądze do koszyka na wiarę, że główny inwestor wykonał dobrą robotę z analizą spółki. Miałem bardzo ograniczony dostęp do informacji o firmie, a bezpośredni kontakt z założycielami był w zasadzie niemożliwy.
Bilans inwestowania w technologiczne spółki
Jak podsumowuje pan dotychczasowe efekty – finansowe i nie tylko – z bezpośredniego inwestowania w startupy?
Zainwestowałem bezpośrednio kilka milionów złotych w 15 spółek. Na podsumowanie przyjdzie pora dopiero za kilka lat, bo portfel jest jeszcze młody. Wyszedłem już z inwestycji w startup Oxla, a kilka innych spółek zdążyło zebrać kolejne rundy finansowania i mają całkiem niezłe wyniki. Na razie czuję, że chyba nie stracę. To już komfort.
A ile spółek już pan musiał skreślić?
Z inwestycji bezpośrednich jeszcze żadnej. W jednej spółce założyciele wykupili inwestorów poniżej ceny wejścia, więc miałem częściową stratę. W przypadku reszty mam kandydatów, w których bardzo mocno wierzę, i takich, którym nie wróżę już sukcesu. Ale na tym etapie trudno jeszcze przesądzać, co się wydarzy.

Własny biznes ważniejszy od inwestycji
W jaki sposób dobierał pan spółki do portfela? Jakaś lista z wytycznymi i kryteriami?
Niestety nie. Checklista, usystematyzowany proces, dokładne due diligence oraz naprawdę głębokie zrozumienie technologii, założycieli i potrzeb rynku – to wszystko robimy w Hard2beat. Ale jako anioł biznesu opierałem się na dość pobieżnym poznaniu produktu i jego twórców oraz pierwszej weryfikacji klientów. A to ostatnie nie zawsze było jeszcze możliwe.
A ponieważ byłem bardzo mocno zaangażowany w rozwój własnej firmy, poświęcałem za mało czasu inwestycjom. Przez to popełniłem trochę błędów. Z perspektywy czasu wiem, że niektórych mógłbym uniknąć, gdybym przeznaczył więcej uwagi na analizę spółek.
A jakieś okazje przeszły przez to panu koło nosa?
Pewnie tak, ale raczej ze względu na to, że zignorowałem jakieś możliwości przez brak czasu na wejście w temat głębiej. Trudno mi podać konkretny przykład. Niemniej gdybym przejrzał skrzynkę pocztową, pewnie znalazłbym raporty rund kilku ciekawych spółek.
To mój biznes był dla mnie zawsze najważniejszy i nie żałuję tego podejścia. Przedsiębiorca z reguły na żadnej inwestycji nie jest w stanie zarobić tyle, co na własnej firmie. A przede wszystkim nie ma tak dużego wpływu na to, czy ten sukces dana spółka osiągnie. Dopiero nadwyżkę finansową powinien inwestować w inne aktywa.
Kulisy założenia funduszu
Startupy wciągnęły pana na tyle, że postanowił pan założyć w 2024 r. własny fundusz venture capital, wspomniany Hard2beat. Co o tym przesądziło?
Zaczął mnie denerwować sposób, w jaki podejmuję decyzję o inwestycjach w startupy. Bez usystematyzowania i procesów, bardziej na wyczucie. Niemniej w tym okresie przekonałem się, że lubię pracować z przedsiębiorcami. Mierzą się z podobnymi wyzwaniami do tych, których sam doświadczyłem, więc po prostu ich lepiej rozumiem i mogę się z nimi dzielić moimi doświadczeniami.
Chciałem zacząć inwestować w sprofesjonalizowany sposób i zbudować markę. Ale nie opierać jej na własnym nazwisku, tylko stworzyć firmę. Bo fundusz inwestycyjny to też rodzaj przedsiębiorstwa, tylko o specyficznym charakterze.
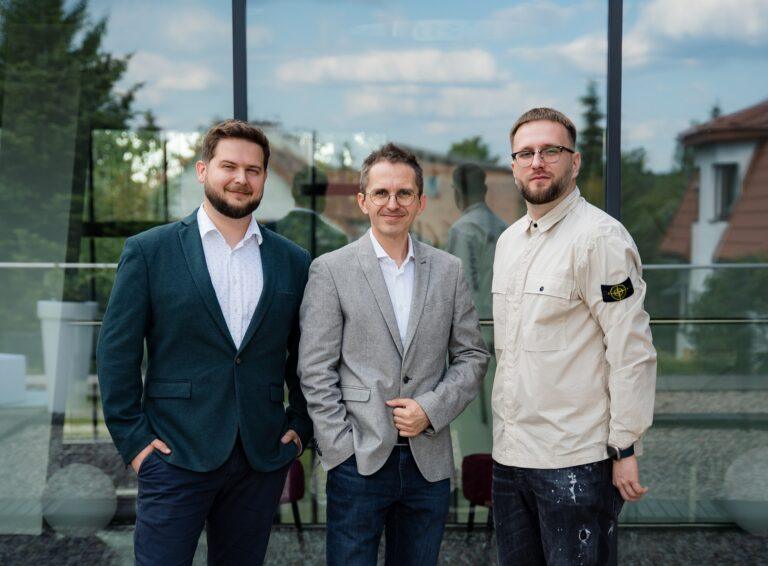
Stworzyliśmy więc z Maciejem Frankowiczem i Konradem Trzyną fundusz deeptech [inwestujący w zaawansowane technologie – red.], który po prawie dwóch latach cieszy się sporym uznaniem i renomą wśród założycieli spółek. Wiele innych wehikułów venture capital i aniołów biznesu dołącza do prowadzonych przez nas rund inwestycyjnych. A najlepsze dopiero przed nami.
W zaawansowane technologie łatwiej inwestować przez fundusz niż bezpośrednio?
Wąska wiedza domenowa ułatwia analizę w ściśle określonym sektorze, ale w ten sposób zainwestujemy najwyżej w kilka spółek. A my zgromadzimy ich w portfelu ok. 24. W przypadku każdej bardzo skrupulatnie podchodzimy do oceny przewagi konkurencyjnej firmy. Technologia musi być na tyle unikatowa i trudna do odtworzenia, żeby nawet w razie fiaska biznesu móc zainteresować nią jakiegoś branżowego inwestora.
Ile warto zainwestować w venture capital
Jest pan jednym z nielicznych przedsiębiorców w Polsce, który założył własny fundusz venture capital, pomijając rodzinne wehikuły inwestycyjne. To pana bardziej motywowało czy zniechęcało?
Nie patrzyłem na to w ten sposób. Chciałem po prostu założyć fundusz venture capital, bo wciąż na tle Europy Zachodniej czy Stanów Zjednoczonych nie ma ich w Polsce wiele. Poza tym w 2024 r. mało który z nich skoncentrował się na deeptechu. I gdy ogłosiliśmy nasz plan, wielu patrzyło na nas z przymrużeniem oka.
A dziś? Coraz więcej funduszy coraz więcej inwestuje w deeptech, a ogranicza zaangażowanie w spółki sprzedające oprogramowanie. Tego rodzaju technologie można dzięki AI bardzo prosto i szybko odtworzyć. Jeśli nie zbuduje się wokół nich silnego biznesu, łatwo stracić przewagę.
Kapitalizacja Hard2beat to 110,3 mln zł, a pan jest jednym z jego inwestorów. Postawił pan na niego większość oszczędności?
Nie, największą część majątku mam na rynku publicznym: głównie w obligacjach i funduszach ETF. Szeroko rozumiana klasa aktywów venture capital – czyli mój fundusz, inne wehikuły oraz bezpośrednie udziały w startupach – to mniej więcej 10-15 proc.
To relatywnie dużo. Za typowy poziom w tej klasie aktywów uznaje się wśród osób zamożnych 5-10 proc., a w Polsce jest on zdecydowanie mniejszy. Uważam, że gdyby osoby zamożne przeznaczały choćby 5 proc. majątku na venture capital i rozwój nowych przedsiębiorstw – zamiast na kolejne nieruchomości – byłby to istotny impuls dla sektora i całej polskiej gospodarki.
Jest pan gotów inwestować w venture capital więcej?
Nie wykluczam zwiększenia zaangażowania. W pierwszym funduszu wsparłem się zewnętrznym kapitałem inwestorów prywatnych oraz z programu PFR Ventures, by od razu stworzyć coś na większą skalę. Jestem pewien, że stworzymy drugi fundusz, a z czasem także kolejne, i w każdym chcę być znaczącym inwestorem.
Podchodzę do tego, jak przedsiębiorca do własnego biznesu. Mam wpływ na to, w co inwestujemy, i w pełni angażuję się w budowanie sukcesu funduszu. Dlatego muszę mieć kapitał w aktywach łatwych do spieniężenia. Tak, by móc inwestować w kolejne fundusze bez czekania na zwrot z pierwszego.
500 tys. zł to zazwyczaj minimum
A w jaki sposób wybrał pan inne fundusze venture capital?
Opierałem się przede wszystkim na osobistych relacjach i wierze w kompetencje zarządzających. Istotna była też dla mnie dywersyfikacja. Koncentruję się na inwestycjach w Europie Środkowej i Wschodniej, bo mamy wciąż ogromny potencjał w rozwoju. Starałem się więc wybrać fundusze, które angażują się w nieco inne sektory lub na różnych etapach rozwoju spółek.
I z jak dużymi kwotami trzeba się liczyć, inwestując w fundusze venture capital?
Minimalna inwestycja to z reguły 0,5-1 mln zł. Nie trzeba jednak mieć całej kwoty pierwszego dnia. Fundusze ściągają kapitał sukcesywnie na kolejne projekty, mniej więcej przez 3-4 lata. Ja zaangażowałem się w kilka i na razie mi wystarczy. Biorę pod uwagę zainwestowanie w kolejny wehikuł któregoś z obecnych funduszy.
Przedsiębiorca spełniony w roli inwestora
Ambicja przedsiębiorcy wciąż w panu tkwi i jest tylko kwestią czasu, aż znów przejmie kontrolę i stworzy pan następny własny biznes?
Skupiam się na rozwoju funduszu, bo mamy do zrobienia mnóstwo ciekawych rzeczy. A z każdą przeanalizowaną technologią zaczynam nabierać wątpliwości, czy byłbym w stanie zrobić coś równie imponującego.
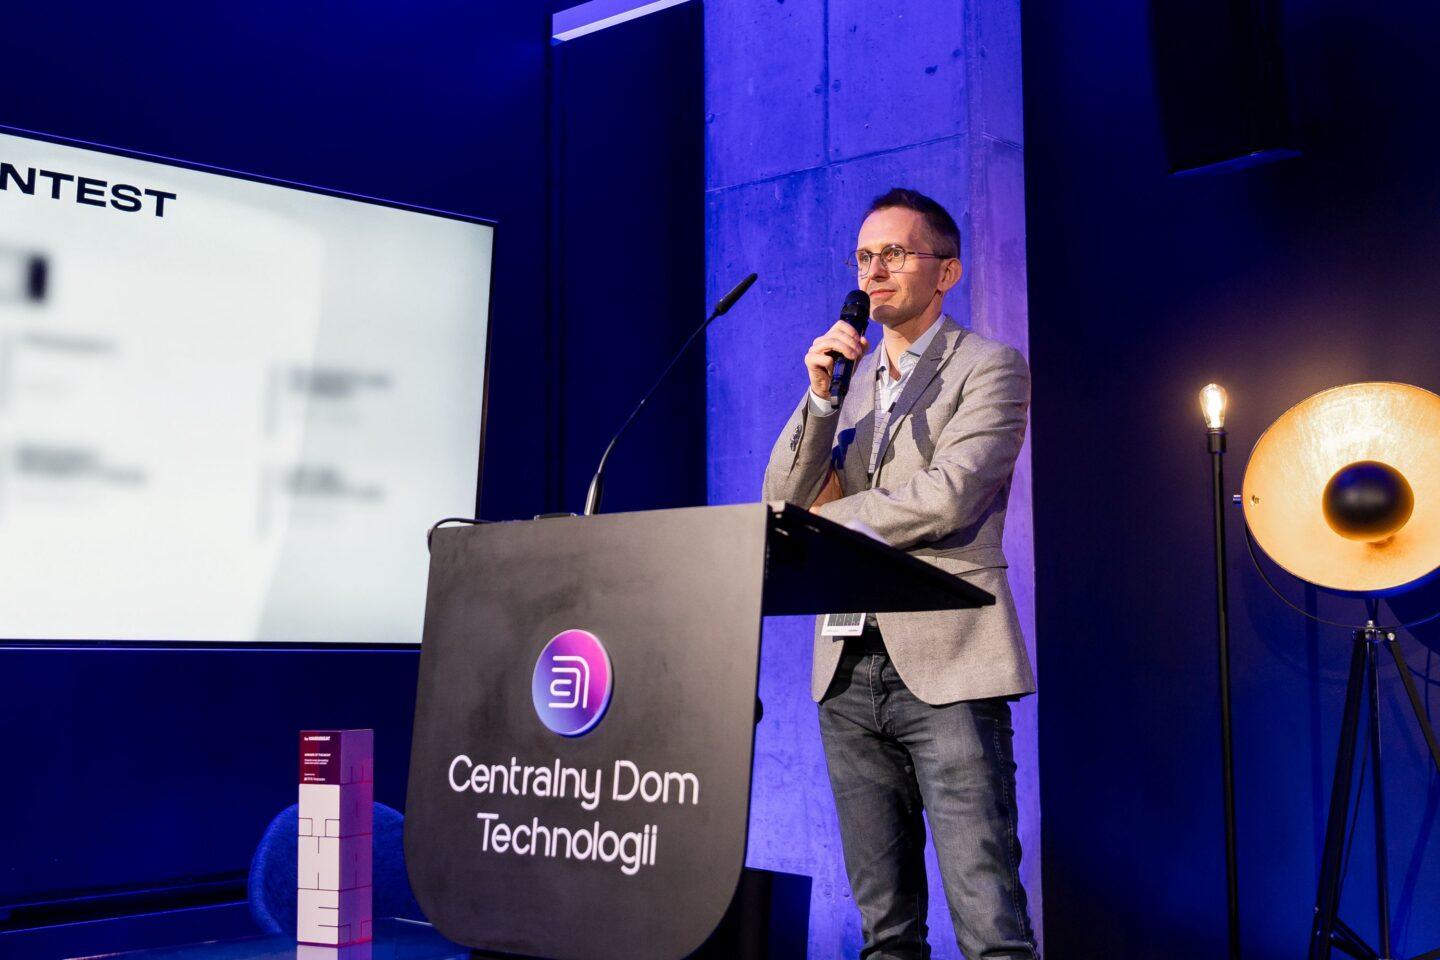
Mam ogromną satysfakcję, że nasza wrześniowa konferencja The Moat poświęcona deeptechowi ściągnęła do Warszawy duże grono międzynarodowych inwestorów. A w ten sposób pomagamy polskim startupom utorować drogę do sukcesu. Na razie spełniam się w tej roli.
Komentarz partnera cyklu
Pasja założyciela firmy kluczowa do pewnego etapu
W sektorze MŚP szczególnie interesujący jest moment, w którym przedsiębiorca musi zmienić sposób myślenia o własnej roli. To, co sprawdzało się na początku – osobiste zaangażowanie w niemal każdy obszar firmy, szybkie decyzje podejmowane intuicyjnie i gotowość do rozwiązywania problemów o każdej porze – przy większej skali może stać się ograniczeniem. Prawdziwym sprawdzianem dojrzałości firmy jest moment, w którym może ona skutecznie działać również bez nieustannej interwencji właściciela.
W pracy z przedsiębiorcami w eFaktor dostrzegam również, jak silna bywa potrzeba zachowania pełnej kontroli nad biznesem. Szczególnie gdy ktoś budował go od podstaw. Tymczasem samodzielność nie musi oznaczać zapewniania wszystkich zasobów własnymi siłami. Umiejętne korzystanie z zewnętrznego finansowania czy kompetencji partnerów biznesowych może zwiększać możliwości firmy, nie ograniczając niezależności jej właściciela.
Pasja pozwala zbudować firmę. Ale zdolność do zmiany sposobu zarządzania decyduje o tym, jak daleko można ją rozwinąć.


Główne wnioski
- Technologiczny przedsiębiorca z dużymi sukcesami. Maciej Zawadziński został przedsiębiorcą już na studiach, czyli mniej więcej dwie dekady temu. Rozwinął kilka firm, z których trzy sprzedał ze wspólnikami z sukcesem zagranicznym inwestorom branżowym. Najgłośniej było o przejęciu Clearcode w 2022 r. za kilkadziesiąt milionów złotych oraz Piwik Pro w 2023 r. przy wycenie ponad 50 mln euro. Pierwszą z nich kupiła spółka z holdingu KKCG, należącego do Karela Komárka, a drugą Cookie Information kontrolowany przez Kirk Kapital – rodzinną firmę inwestycyjną potomków twórcy Lego.
- Podejście do giełdy i nieruchomości. Inwestować Maciej Zawadziński zaczął od „higieny finansowej”, czyli wykorzystania w maksymalnym stopniu IKE oraz IKZE. Poza tym większość majątku przeznacza na rynek publiczny. Z bezpośredniego inwestowania na giełdzie wyleczył się po drobnych epizodach spekulacji. Od tego czasu preferuje fundusze ETF, które zapewniają mu dywersyfikację i nie wymagają zarządzania. Właśnie z powodu braku czasu nie inwestuje w nieruchomości, zwłaszcza że ceni sobie płynne aktywa.
- Anioł biznesu z własnym funduszem. Maciej Zawadziński jest znanym aniołem biznesu. Zainwestował bezpośrednio kilka milionów złotych w 15 startupów – na podsumowanie jeszcze za wcześnie. Podkreśla, że zbudowanie zdywersyfikowanego portfela wymaga inwestycji rzędu 2 mln zł, a musi to być zaledwie część oszczędności. Z powodu frustracji niezorganizowanym inwestowaniem „z doskoku” założył w 2024 r. własny fundusz venture capital: Hard2beat. Pieniądze powierzył też kilku innym zaufanym wehikułom inwestującym w startupy.
