

 Zaloguj się




 Dzieje się!

 Udostępnij przez e-mail
Dwie poprawki, rachunek na miliardy. Sejm zmienił podatkową reformę nie do poznania
 Wykres interaktywny
22 października Sejm głosował nad rządowym projektem zmian podatkowych, które mają wejść w życie w 2027 r. Pierwszy próg podatkowy ma wzrosnąć ze 120 tys. do 130 tys. zł, a dla dochodów między 130 tys. a 150 tys. zł wprowadzona zostanie nowa stawka PIT w wysokości 24 proc. zamiast obecnych 32 proc.
Według Ministerstwa Finansów na zmianach skorzysta około 3,5 mln podatników, a maksymalna korzyść wyniesie 3600 zł rocznie. Jednocześnie reforma przewiduje podwyższenie daniny solidarnościowej z 4 do 5 proc. oraz ograniczenie możliwości korzystania z ryczałtu przez obniżenie limitu przychodów z 2 mln do 250 tys. euro.
Pierwotny projekt zakładał również podwyższenie CIT z 19 do 22 proc. dla największych przedsiębiorstw. Dzięki temu reforma miała być zasadniczo neutralna dla finansów publicznych, a nawet przynieść niewielkie dodatkowe wpływy – od 3 do 5 mld zł w latach 2027–2029.
Przeczytaj więcej: Rząd zmienia podatki. 3,5 mln osób zyska, najbogatsi zapłacą więcej
Dwie kluczowe poprawki
W czwartek 22 października Sejm niewielką przewagą głosów przyjął dwie istotne poprawki do rządowego projektu zmian w podatkach dochodowych.
Pierwsza, zgłoszona przez Ryszarda Petru z klubu parlamentarnego Centrum, przewiduje coroczną waloryzację progów podatkowych PIT oraz kwoty wolnej od podatku o wskaźnik inflacji. Poparło ją 217 posłów, a 200 było przeciw.
Druga poprawka, zgłoszona zarówno przez Petru, jak i niezrzeszonego posła Janusza Kowalskiego, usuwa z projektu planowaną podwyżkę CIT z 19 do 22 proc. dla największych przedsiębiorstw. Za jej przyjęciem głosowało 220 posłów, przeciw – 214.
Niezależnie od oceny zasadności obu poprawek– choć sam pisałem nieraz np. o nieproporcjonalnych kosztach ponoszonych przez podatników na skali) – warto przyjrzeć się ich konsekwencjom dla finansów publicznych.
Szacunkowe wyliczenia
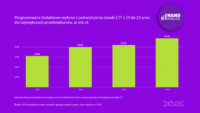
Przyjęte poprawki zasadniczo zmieniają bilans fiskalny reformy. Sama rezygnacja z podwyżki CIT oznacza, że w latach 2027–2030 wpływy do sektora finansów publicznych będą o 32 mld zł niższe, niż zakładał pierwotny projekt. Szacowane ubytki w poszczególnych latach przedstawia wykres tytułowy.
Dodatkowe zmniejszenie dochodów przyniesie waloryzacja progów podatkowych PIT oraz kwoty wolnej od podatku. Po raz pierwszy jej skutki będą odczuwalne w 2028 r. Zgodnie z przyjętą poprawką waloryzacja zostanie ogłoszona w 2027 r. na podstawie inflacji za 2026 r., która prawdopodobnie wyniesie około 3-3,2 proc.
Oznaczałoby to wzrost kwoty wolnej od podatku o około 1 tys. zł, pierwszego progu podatkowego do około 134 tys. zł, a kolejnego – do około 155 tys. zł.
Według moich uproszczonych szacunków samo podniesienie kwoty wolnej oznaczałoby ubytek dochodów rzędu 2-2,5 mld zł. Łącznie z waloryzacją pozostałych progów wpływy z PIT mogłyby być w 2028 r. niższe o około 4–5 mld zł.
Co istotne, efekt ten będzie się kumulował. W 2029 r. roczny ubytek dochodów mógłby sięgnąć 8-10 mld zł, a w 2031 r. – prawdopodobnie już około 20 mld zł.
Szeroki obraz
Łącznie obie poprawki mogą pogorszyć saldo sektora finansów publicznych w 2030 r. o około 25 mld zł względem pierwotnego projektu reformy. Odpowiada to około 0,5 proc. PKB.
Rezygnacja z podwyżki CIT oznacza trwałą utratę dodatkowych wpływów zakładanych przez rząd. Z kolei koszt waloryzacji PIT będzie narastał wraz z kolejnymi podwyżkami progów podatkowych i kwoty wolnej. Fiskalne konsekwencje obu poprawek staną się więc coraz bardziej odczuwalne w kolejnych latach.
Wykres interaktywny Wszystko to dzieje się w sytuacji, gdy deficyt sektora finansów publicznych wyniósł w 2025 r. 7,2 proc. PKB, a w 2026 r. ma sięgnąć 7,1 proc. PKB. Jednocześnie w latach 2029-2030 Polskę czeka konieczność znacznego zacieśnienia polityki fiskalnej w związku z krajowymi i unijnymi regułami fiskalnymi.
Niższe wpływy podatkowe oznaczają, że osiągnięcie tych samych celów fiskalnych będzie wymagało większych oszczędności po stronie wydatków lub podwyższenia innych podatków.
Senat i ponownie Sejm
Ustawa trafi teraz do Senatu, który może przyjąć ją bez zmian, zaproponować własne poprawki lub odrzucić w całości. Senatorowie mają na jej rozpatrzenie 30 dni.
Ewentualne poprawki Senatu wrócą następnie do Sejmu, który może je odrzucić bezwzględną większością głosów.
Ostateczny kształt reformy nie jest więc jeszcze przesądzony. Przyjęte niewielką przewagą głosów poprawki dotyczące CIT i waloryzacji PIT mogą stać się przedmiotem dalszych sporów podczas prac legislacyjnych.