



 Zaloguj się





 Dzieje się!
 Udostępnij przez e-mail
Hurraoptymistyczne firmy kontra depresyjni konsumenci. Skąd te rozbieżności w amerykańskiej gospodarce?
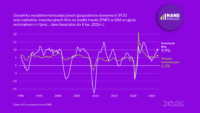
 Wykres interaktywny
W USA od jakiegoś czasu obserwujemy silny rozjazd w nastrojach przedsiębiorstw oraz konsumentów.
Indeks Composite PMI Output, powstający na podstawie odpowiedzi menedżerów z firm przemysłowych oraz usługowych, wyniósł we wrześniu 58,4 pkt., wynika ze wstępnych szacunków firmy S&P Global. To najwyższy poziom od pandemicznego odbicia w latach 2021-22, wcześniej taki poziom był notowany w 2015 r. Jest to też naturalnie poziom znacznie powyżej 50 pkt., które są poziomem oddzielającym recesję od ekspansji. Najwyżej od 2022 r. jest też indeks PMI dla przetwórstwa przemysłowego. Nastroje wśród firmy wydają się wręcz euforyczne.
Z kolei amerykański konsument widzi świat w coraz bardziej ponurych barwach. Dwa główne indeksy mierzące ten sentyment znajdują się na wieloletnich minimach. Indeks Conference Board osiągnął we wrześniu 81,9 pkt., zrównując się z poziomami notowanym w covidowym dołku. Z kolei indeks Michigan wyniósł 48,1 pkt. i znajduje się na najniższym poziomie w historii badań od lat 50. XX w. Przy czym po drodze miały miejsce pewne zmiany w formie badania. Konsumenci martwią się zwłaszcza o inflację oraz sytuację na rynku pracy.
Twarde dane kontra badania nastrojów
Na podstawie badań nastrojów można by wnioskować, że w USA panuje recesja konsumencka w połączeniu z silnym cyklem inwestycyjnym. Dane pokazują jednak nieco inny obraz.
Nakłady firm na środki trwałe w II kw. 2026 r. wzrosły w ujęciu nominalnym aż o 9,9 proc. r/r. Na tle historycznym to bardzo wysoki wynik. Przy czym te inwestycje są dosyć mocno skoncentrowane w obszarze sztucznej inteligencji.
Wydatki konsumenckie także wyraźnie wzrosły. W II kw. to było 6,3 proc. r/r w ujęciu nominalnym, a po odjęciu inflacji wzrost wyniósł 2,3 proc. W lipcu realny wzrost spowolnił do 2,1 proc., a następnie w sierpniu wzrósł do 2,7 proc. Nie jest to z pewnością szybki wzrost, ale też daleko mu od konsumenckiej recesji.
Co dalej?
Można argumentować, że indeksy nastrojów mają charakter wyprzedzający, a obecne spadki zobaczymy w realnych danych dopiero w kolejnych miesiącach. Jednak warto zauważyć, że one utrzymują się na niskich poziomach już od jakiegoś czasu. Nie widać jakiegoś spektakularnego pogorszenia nastrojów po wybuchu wojny w Iranie i wzrostów cen paliw, jedynie niewielkie spadki.
Co zatem nie gra? Wyższa inflacja sprawia, że realne płace znalazły się ostatnio w stagnacji, co z pewnością obniża nastroje. Jednak w szerszym ujęciu odpowiedzi trzeba raczej szukać w psychologii niż w portfelu. Sentyment gospodarstw domowych w USA po prostu trwale się pogorszył. Możliwe, że przyczyną są gwałtowne zmiany technologiczne, które sprawiają, że wiele zawodów czuje obawy o swoją przyszłość. Możliwe też, że niepokój dotyczy kwestii niezwiązanych z finansami, takich jak sytuacja polityczna.
Badania pokazują jednak, że związek pomiędzy sentymentem a realnymi wydatkami od lat słabnie. Realne wydatki amerykańskiego konsumenta w kolejnych miesiącach zapewne będą rosły wolniej, ze względu na wyższą inflację. Obawy o konsumencką apokalipsę w związku ze słabymi nastrojami są jednak mocno przesadzone.