

 Zaloguj się




 Dzieje się!


 Udostępnij przez e-mail
To najlepsza inwestycja w historii polskiej energetyki? Saudyjczycy mogą zacierać ręce
Jak podają media, Saudi Aramco rozważa ograniczenie obecności w Polsce albo całkowite wycofanie się z naszego rynku. Jeśli do transakcji dojdzie, zwrot z inwestycji będzie gigantyczny, gdyż Saudyjczycy zamkną jedną z najopłacalniejszych inwestycji w historii polskiej energetyki. W 2022 r. zapłacili za cały pakiet około 2,2 mld zł. NIK wyceniał go później na 9,4 mld zł. Sam biznes hurtowy w dwa lata zarobił więcej, niż kosztował – zauważa w komentarzu Michał Stajniak, szef działu analiz XTB.
O możliwej sprzedaży polskiej części biznesu Saudi Aramco pisze piątkowa „Rzeczpospolita”. Według dziennika koncern zlecił JPMorgan Chase zbadanie rynku, a na krótkiej liście potencjalnych kupców mają być już trzy podmioty. Najbardziej prawdopodobna jest sprzedaż hurtowej spółki Aramco Fuels Poland. Na stole leży jednak także wariant radykalny, obejmujący również 30 proc. udziałów w Rafinerii Gdańskiej.
Czytaj także: Media: Saudi Aramco rozważa sprzedaż aktywów w Polsce, m.in. udziałów w Rafinerii Gdańskiej
Zaskakująco niska cena aktywów po Lotosie. Teraz Saudi może liczyć nawet na 4,5 razy więcej
– Jeśli do transakcji dojdzie, zwrot z inwestycji będzie gigantyczny, gdyż Saudyjczycy zamkną jedną z najopłacalniejszych inwestycji w historii polskiej energetyki. W 2022 r. zapłacili za cały pakiet około 2,2 mld zł. NIK wyceniał go później na 9,4 mld zł. Sam biznes hurtowy w dwa lata zarobił więcej, niż kosztował – podkreśla analityk domu maklerskiego XTB Michał Stajniak.
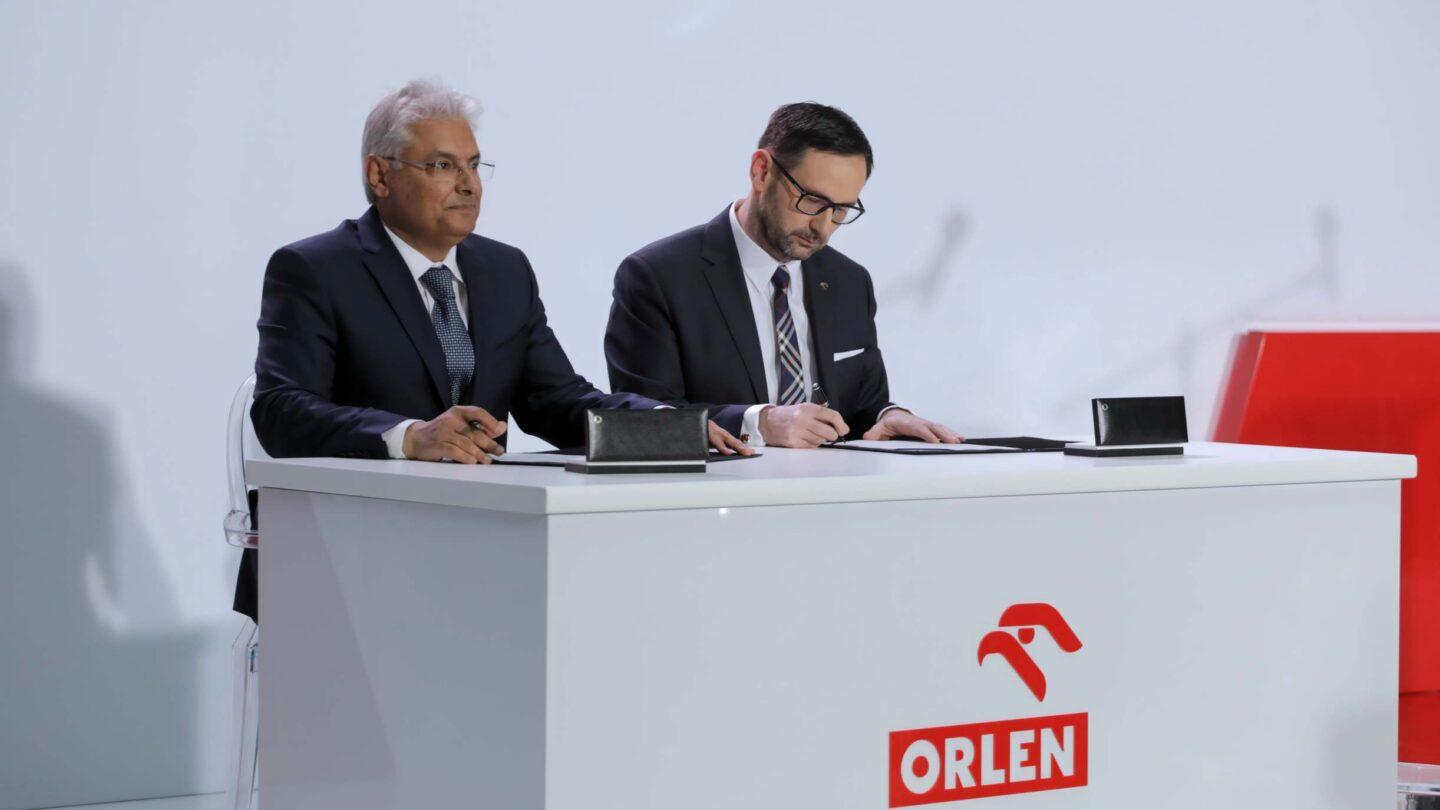
Saudyjczycy przejęli część Lotosu w listopadzie 2022 r. Są to aktywa, które Orlen sprzedał, aby sfinalizować połączenie Grupy Lotos z Orlenem i stworzenie – jak zapowiadał rządzący wówczas PiS – polskiego energetycznego gigakoncernu. Chociaż sprzedaż była wymagana przez Komisję Europejską ze względu na ryzyko powstania monopolu, to PiS musiał wiedzieć, że taka decyzja zapadnie, i się na nią godził.
W efekcie sprywatyzowano sporą część Lotosu.
Saudi Aramco kupiło 30 proc. udziałów w Rafinerii Gdańskiej za ok. 1,15 mld zł. Równocześnie Saudyjczycy przejęli 100 proc. udziałów w spółce zajmującej się hurtową sprzedażą paliw (Lotos SPV1/Aramco Fuels Poland) oraz udziały w biznesie paliw lotniczych. Z kolei węgierski MOL przejął 417 stacji benzynowych Lotosu. Najmniejszy kawałek tego tortu przypadł polskiemu Unimotowi.
Obecnie rządząca, ówczesna opozycja zarzuca, że sprzedaż nastąpiła znacznie poniżej ceny, którą powinno się zapłacić. Te zarzuty znalazły potwierdzenie w wynikach kontroli NIK.
I tak na przykład za 30 proc. udziałów w gdańskim zakładzie Saudi Aramco zapłaciło ok. 1,15 mld zł. Według niezależnych wyliczeń Izby rynkowa wartość tych udziałów wynosiła wówczas co najmniej 4,6 mld zł. Oznacza to, że Saudyjczycy kupili strategiczną infrastrukturę o ok. 3,5 mld zł taniej, niż nakazywały standardy rynkowe.
Saudi Aramco wydało na całą transakcję (udziały w rafinerii, hurt i paliwa lotnicze) łącznie około 2,2 mld zł, podczas gdy sam zysk netto przypadający na te aktywa niemal w całości zwrócił się już w kilkanaście miesięcy po przejęciu. Łączna wycena NIK (2024 r.) tych aktywów to tymczasem około 9,4 mld zł.
Ówczesne władze Orlenu z prezesem Danielem Obajtkiem na czele i Ministerstwo Aktywów Państwowych broniły się, że wyliczenia NIK opierały się na wyjątkowo wysokich marżach z 2022 r. W ich ocenie sprzedaż udziałów była warunkiem podpisania kontraktu na dostawy 200–337 tys. baryłek saudyjskiej ropy dziennie, który stał się fundamentem odejścia od rosyjskiego surowca.
Czytaj także: NIK: aktywa grupy Lotos i Orlen zostały zbyte za połowę ich wartości
Mimo spadku cen ropy, inwestycja już się zwróciła. W niespełna trzy lata
Jakkolwiek było i mimo spadku cen, inwestycja zwróciła się Saudyjczykom w niespełna trzy lata. Jak podkreśla przy tym Michał Stajniak, najważniejszym źródłem pieniędzy dla Saudyjczyków w Polsce okazał się hurt paliw, a nie sama rafineria.
Aramco Fuels Poland w 2023 r. miało 20,95 mld zł przychodów, 600 mln zł zysku operacyjnego (EBIT) i 573 mln zł zysku netto, przy zwrocie z kapitału (ROE) na poziomie 31 proc. W 2024 r. spółka miała 19,1 mld zł przychodów, 722 mln zł EBIT i 542 mln zł zysku netto. Za ubiegły rok przychody mają wynieść 18,2 mld zł.
– W tym roku te przychody z pewnością mogą być rekordowe ze względu na potężne marże rafineryjne – podkreśla Michał Stajniak.
Łącznie za lata 2023-2024 spółka zarobiła na czysto ponad 1,1 mld zł, czyli więcej, niż Aramco za nią zapłaciło. Uwzględniając zyski Aramco Fuels Poland, dywidendy z rafinerii i marże na dostawach ropy, koncern odzyskał całe 2,2 mld zł przed upływem trzech lat od zamknięcia transakcji.
Ponadto, według szacunków XTB, Saudyjczycy, jeśli zdecydują się na sprzedaż, mogą liczyć na kwotę 3–5 mld zł za Aramco Fuels Poland. 30 proc. Rafinerii Gdańskiej z prawami do przerobu i odbioru produktów mogłoby kosztować 1,5–4,6 mld zł.
Wycenę ciągnie w górę obecne otoczenie, czyli bardzo wysokie ceny ropy Brent i napięcia na rynku oleju napędowego. Górna granica ceny, którą obecnie Saudi Aramco może uzyskać za polskie aktywa, to wycena NIK z 2024 r.
Ogólnie Saudyjczycy mogą liczyć na 2-4 razy więcej, niż zapłacili w 2022 r., nie licząc zysków już wypracowanych w Polsce.
Kto mógłby kupić te aktywa? Jak zauważa XTB, logika rynku wskazuje na trzy grupy.
- Globalni traderzy surowców, np. Vitol, Trafigura czy Gunvor. Mają doświadczenie w hurcie paliw w Europie Środkowej, a dostęp do produktów z Gdańska byłby dla nich atrakcyjny.
- Gracze regionalni. Naturalnym kandydatem jest MOL, który w 2022 r. przejął 417 stacji Lotosu i potrzebuje stabilnego zaopatrzenia. Możliwi są też duzi niezależni operatorzy krajowi, np. Unimot, który mógłby wejść w transakcję z partnerem finansowym.
- Fundusze infrastrukturalne i private equity zainteresowane stabilnymi przepływami z kontraktów przerobowych i hurtu.
Orlen – jak podkreśla XTB – ma przy tym związane ręce. Odkupienie aktywów oddanych w ramach warunków Komisji Europejskiej wymagałoby zgody Brukseli. Taką zgodę trudno sobie wyobrazić, bo oznaczałaby odtworzenie dominującej pozycji Orlenu, której warunki z 2022 r. miały zapobiec. W praktyce prawa konkurencji spółka zobowiązana do sprzedaży aktywów zwykle nie może ich odkupić przez 10 lat bez zgody Komisji.
Ponadto od 1 stycznia 2023 r. Rafineria Gdańska jest na liście podmiotów podlegających szczególnej ochronie. Minister aktywów państwowych może sprzeciwić się nabywcy, który zagrażałby bezpieczeństwu energetycznemu kraju. Aramco może sprzedać udziały także tylko „dozwolonemu nabywcy” z doświadczeniem w branży rafineryjnej. Orlen ma prawo pierwszeństwa albo możliwość wskazania alternatywnego inwestora. W praktyce każdy nowy udziałowiec w Gdańsku musiałby więc zyskać akceptację Warszawy i Orlenu.
Czy Orlen na tym zyska, czy straci? Bilans dla Orlenu w ocenie Michała Stajniaka nie jest jednoznaczny, a wiele zależy od tego, kto ewentualnie kupi aktywa. Przy częściowym wyjściu Aramco, czyli sprzedaży samego hurtu, efekt dla Orlenu byłby neutralny lub lekko negatywny przez zaostrzenie konkurencji.
– Dla Polski stawka jest większa niż same pieniądze. Na kupca hurtu trzeba patrzeć przez pryzmat bezpieczeństwa paliwowego. Zmiana udziałowca w rafinerii będzie wymagała zgody państwa. Do tego wraca pytanie, ile w 2022 r. naprawdę kosztowała fuzja z Lotosem. Na razie wszystko opiera się na jednym źródle, choć jednocześnie wcześniejsze poszlaki związane z globalną działalnością Aramco sugerują, że faktycznie coś może być na rzeczy – zauważa Michał Stajniak.
Czytaj także: Prokurator Generalny: skierowałem wniosek o uchylenie immunitetu i zatrzymanie Daniela Obajtka