

 Zaloguj się




 Dzieje się!
Polska gospodarka wciąż mocna w trudnym otoczeniu. Ekonomiczne podsumowanie miesiąca
Polska gospodarka pozostaje w dobrej kondycji – konsumpcja rośnie w solidnym tempie, a przemysł korzysta z ożywienia inwestycyjnego. Jednocześnie wysokie ceny ropy podbijają inflację, wzrost płac realnych wyraźnie hamuje, złoty się osłabił, a rentowności obligacji ponownie wzrosły.


Z tego artykułu dowiesz się…
- Jak wyglądała koniunktura w polskiej gospodarce w sierpniu.
- Czego możemy spodziewać się w najbliższych miesiącach.
- Jak zachowywały się rynki finansowe we wrześniu.
Audio generowane przez AI. Może zawierać błędy.
Na początku każdego miesiąca analizujemy kondycję polskiej gospodarki, koncentrując się na głównych wskaźnikach makroekonomicznych oraz zachowaniu rynków finansowych. Dane ze sfery realnej pochodzą z sierpnia 2026 r., natomiast obserwacje dotyczące rynków finansowych z września 2026 r.
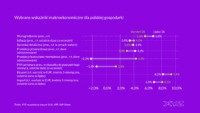
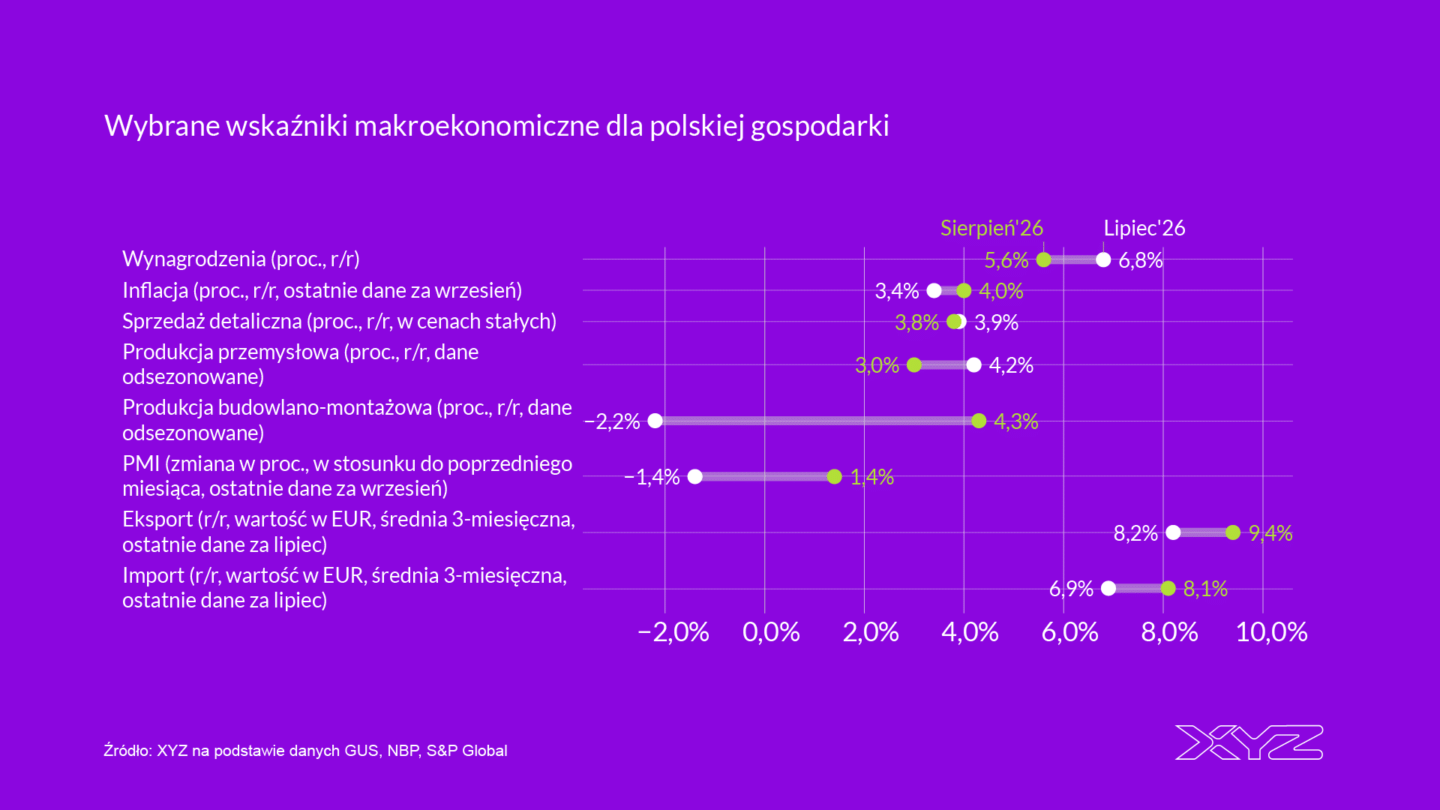
Dane miesięczne z sierpnia pokazują, że gospodarka utrzymuje się wciąż w bardzo dobrej kondycji. Sprzedaż detaliczna wzrosła o 3,8 proc. r/r. A zatem właściwie o tyle samo co w lipcu. Najsilniejszy wzrost, podobnie jak w poprzednich miesiącach, odnotowano w przypadku dóbr trwałych. Sprzedaż samochodów, motocykli i części wzrosła o 11,7 proc. r/r, a mebli oraz sprzętu RTV i AGD – o 10,6 proc.
 Wykres interaktywny
W sierpniu produkcja w przetwórstwie przemysłowym wzrosła o 3,4 proc. r/r wobec 4,2 proc. w lipcu. To nadal solidny wynik. Najmocniejsze wzrosty notują branże wytwarzające dobra inwestycyjne oraz produkty wykorzystywane przez inne przedsiębiorstwa.
Produkcja urządzeń elektrycznych zwiększyła się w sierpniu o 18,7 proc. r/r. W gospodarce widać obecnie ożywienie inwestycyjne, które napędza popyt w części branż przemysłowych. To efekt kumulacji kilku czynników: przede wszystkim dużej skali wydatkowania środków unijnych, w tym pieniędzy z KPO i funduszy związanych z bezpieczeństwem, a także inwestycji w transformację energetyczną i obronność.
A inflacja rośnie
Na razie nie widać wyraźnego wpływu wysokich cen paliw (wzrost o ponad 20 proc. w sierpniu r/r.) na skalę zakupów konsumentów, choć jest jeszcze zbyt wcześnie, by ocenić, czy taki efekt nie pojawi się w kolejnych miesiącach. Szczególnie że następuje wyraźny spadek dynamiki płac realnych. Wiąże się to zarówno z malejącą dynamiką nominalnych wynagrodzeń (5,9 proc. w sierpniu w sektorze przedsiębiorstw), jak i rosnącą inflacją. Przy sierpniowym wzroście wskaźnika cen towarów i usług konsumpcyjnych o 3,4 proc. oznaczało to, że płace realne wzrosły tylko o 2,1 proc. a zatem najwolniej od kilku lat.
Wykres interaktywny Tymczasem we wrześniu będzie to zapewne jeszcze mniej, bo inflacja wzrosła do 4 proc. To pierwszy odczyt powyżej pasma celu inflacyjnego NBP, którego górna granica wynosi 3,5 proc., od maja 2025 r. Wzrost cen jest wywołany przede wszystkim przez wzrost cen paliw. We wrześniu dynamika w tej kategorii wyniosła aż 36,1 proc. r/r. To skutek utrzymujących się wysokich cen ropy naftowej, ze względu na konflikty na Bliskim Wschodzie.
Zwrot prezydenta
Z drugiej strony, prezydent Karol Nawrocki dość niespodziewanie podpisał ustawę o nadzwyczajnych zyskach koncernów paliwowych. Umożliwiło to rządowi uruchomienie pełnej (obniżka VAT i akcyzy) edycji programu Ceny Paliw Niżej (CPN). Obowiązuje od 3 października do końca roku. Po raz pierwszy od dawna program wsparcia został zatem powiązany ze znalezieniem źródła finansowania. To istotne w kontekście napiętej sytuacji finansów publicznych. A także (niewielki) promyk nadziei na przyszłość: agencje ratingowe wskazują konflikt na linii rząd-prezydent jako jedno z głównych ryzyk dla konsolidacji fiskalnej.
Niższe ceny paliw będą w najbliższych miesiącach ograniczać wzrost presji inflacyjnej. Dzięki temu wzrost płac realnych powinien się utrzymać, wspierając dalszy wzrost konsumpcji. Niewiadomą pozostaje przyszły rok. Od sytuacji geopolitycznej zależy czy będą utrzymywały się podwyższone ceny ropy. Z drugiej strony, ministrowi finansów nie zostało wiele amunicji w budżecie, a wyzwania fiskalne w kolejnych latach są ogromne.
Sfera finansowa: silny dolar i wzrost rentowności
Dość dużo się działo we wrześniu również w sferze finansowej. Kurs złotego osłabił się dość znacznie we wrześniu wobec dolara amerykańskiego (o 3,3 proc.). Na koniec września dolar kosztował 3,85 zł.
Ostatnie osłabienie złotego można wiązać przede wszystkim ze wzrostem globalnej awersji do ryzyka po wybuchu wojny z Iranem oraz ze wzrostem cen surowców energetycznych. Polska waluta znalazła się pod podwójną presją – jako waluta rynku wschodzącego oraz waluta kraju będącego importerem energii.
W szerszej perspektywie jednak deprecjacja złotego oznacza przede wszystkim oddanie części wcześniejszego umocnienia polskiej waluty. Szczególnie dobrze widać to w przypadku dolara. Jeszcze na początku 2025 r. dolar przekraczał 4,10 zł, a na początku 2026 r. spadł poniżej 3,60 zł.
Wykres interaktywny Z kolei rentowności polskich 10-latek wzrosły o kolejne 0,3 pkt proc. i znalazły się na poziomie 6,3-6,4 proc. Ten wzrost wpisuje się w globalny trend rosnących rentowności papierów rządowych związany z obawami o utrzymującą się podwyższoną inflację, perspektywami polityki pieniężnej oraz rosnącym zadłużeniem.
Jeszcze większe wzrosty niż w Polsce zanotowały we wrześniu USA (0,5 pkt proc. do 5,3 proc.) oraz Francja (aż o 0,7 pkt proc. do 4,9 proc.). W drugiej gospodarce strefy euro zapalnikiem jest nadchodząca kampania wyborcza w obliczu słabej sytuacji fiskalnej. Olivier Blanchard, uznany makroekonomista, zwraca uwagę, że im dłużej Francja zwleka z koniecznym dostosowaniem fiskalnym rzędu 30 mld euro rocznie, tym większe są obawy inwestorów i tym wyższe stopy procentowe. Według jego szacunków wzrost kosztu finansowania o 1 pkt proc. oznacza docelowo dodatkowe ok. 30 mld euro kosztów dla francuskich finansów publicznych.
Na nieco dalszy plan w tych warunkach zeszła polska giełda. A ta radziła sobie wciąż dość dobrze. Szeroki indeks WIG wzrósł o 3,2 proc. Im większe spółki, tym lepsze były wyniki. Indeks największych (WIG20) wzrósł o 4 proc. Średnie (mWIG40) były niemal bez zmian (-0,4 proc.) a najmniejsze (sWIG80) spadły o 2,8 proc.
Analizy XYZ
Na koniec przypominamy interesujące analizy ekonomiczne, które ukazały się w XYZ w ubiegłym miesiącu:
- Za dużo wydajemy czy za mało płacimy? Skąd wziął się problem z długiem publicznym
- Polska wydaje na obronność najwięcej w NATO. Tak zmieniła się mapa wydatków na zbrojenia
- Przybywa zatrudnionych na umowach cywilnoprawnych. Cudzoziemcy pracują tak niemal sześć razy częściej niż Polacy
- Tektoniczne zmiany w polskim handlu zagranicznym. Chiny, Niemcy i kryzys energetyczny
- Pieniądze wydłużają życie. Później przestają wystarczać
- Polska dogania OECD pod względem wyższego wykształcenia. Z umiejętnościami jest gorzej

Główne wnioski
- Sierpniowe dane pokazują, że polska gospodarka pozostawała w bardzo dobrej kondycji. Sprzedaż detaliczna wzrosła o 3,8 proc. r/r, niemal tyle samo co w lipcu, a szczególnie mocno rosła sprzedaż dóbr trwałych – samochodów oraz mebli i sprzętu RTV i AGD. Solidne wyniki notował również przemysł. W przetwórstwie produkcja wzrosła o 3,4 proc. r/r, a szczególnie dobrze radziły sobie branże produkujące dobra inwestycyjne i zaopatrzeniowe. Widać więc, że obok konsumpcji coraz ważniejszym motorem gospodarki stają się inwestycje, wspierane m.in. przez środki unijne, KPO oraz wydatki związane z energetyką i obronnością.
- Najbliższe miesiące powinny przynieść dalszy wzrost konsumpcji, choć jej perspektywy są nieco słabsze niż wcześniej. Problemem jest przede wszystkim przyspieszenie inflacji związane z wysokimi cenami paliw oraz wyraźne wyhamowanie wzrostu płac realnych. Już w sierpniu inflacja wzrosła do 3,4 proc. Uruchomienie pełnej wersji programu Ceny Paliw Niżej powinno jednak ograniczyć presję inflacyjną i podtrzymać wzrost realnych dochodów gospodarstw domowych. Większa niepewność dotyczy 2027 r. – wiele będzie zależało od sytuacji geopolitycznej i cen ropy, a możliwości dalszego wsparcia gospodarki przez politykę fiskalną są ograniczone.
- Wrzesień przyniósł przede wszystkim osłabienie złotego i wzrost rentowności obligacji. Złoty stracił wobec dolara 3,3 proc. Sprzyjały temu wzrost globalnej awersji do ryzyka oraz wysokie ceny surowców energetycznych. Rentowność polskich obligacji 10-letnich wzrosła o około 0,3 pkt proc., do 6,3–6,4 proc., wpisując się w szerszy globalny wzrost kosztów finansowania. Jednocześnie warszawska giełda radziła sobie dobrze: WIG wzrósł o 3,2 proc., a WIG20 o 4 proc. Słabsze były mniejsze spółki – mWIG40 spadł o 0,4 proc., a sWIG80 o 2,8 proc.
